Jeudi noir avant « Black Friday  » ?! L’hebdo Athymis Gestion

Le fait saillant de la semaine est la victoire large des Démocrates lors des élections de Midterms US du 3 novembre. Ils obtiennent la majorité à la Chambre des Représentant comme au Sénat.

Cette victoire a d’abord propulsé les marchés à la hausse mercredi, à l’exception notable des valeurs de la Tech. L’éventualité de mesures susceptibles de mettre un frein au déploiement des data centers dans plusieurs Etats US a pesé fortement sur les valeurs de la Tech jeudi, l’indice Nasdaq perdant alors 5,5% sur la journée, la plus forte baisse sur 19 mois.

L’indice SOXX des semi-conducteurs se reprend en toute fin de semaine mais perd 12% sur la semaine.

La volatilité s’envole avec un indice VIX à 28,4 jeudi, contre 19,4 en fin de semaine dernière et au plus haut sur 7 mois.

L’emploi US a par ailleurs surpris par sa vigueur avec 165 000 créations d’emplois non agricoles en octobre contre 65 000 attendues. Le taux de chômage baisse à 4,1% contre 4,2% en septembre.

En Europe, les chiffres d’inflation de la zone euro se sont détériorés à 4% sur un an en octobre avec des prix de l’énergie en hausse de près de 21% sur un an. Hors énergie, l’inflation ressort à 2,3%.

Des négociations en cours au Moyen-Orient permettent de peser sur le cours du pétrole. Le baril de WTI perd 13,2% sur la semaine à 90,3 dollars.

Les taux longs ont repris leur parcours à la baisse, le 10 ans US baisse pour la cinquième semaine d’affilée à 4,86%. Rappelons que début octobre le 10 ans US avait dépassé les 5,3%.

Sur la semaine, le CAC 40 gagne 2,1 %, le S&P 500 chute de 2,7% et le Nasdaq s’enfonce de 3,4%.


USA 

L’indice de confiance du consommateur de l’Université du Michigan ressort à 51,0, au-dessus des 48,1 attendus et des 48,0 du mois précédent.


Europe 

L’indice PMI composite de la zone euro chute à 51,7 en octobre contre 53,1 en septembre, un chiffre au plus bas sur quatre mois.

En France l’indice PMI des services chute à 46,2 en octobre contre 51,2 en septembre, marquant ainsi un retour à la contraction de l’activité.


Asie

L’indice PMI composite chinois se tasse à 52 contre 52,4 le mois précédent, un chiffre au plus bas sur trois mois.


Sociétés

Belle série de publications pour les valeurs de vos fonds.

Aux USA, publications au-dessus des attentes pour AMD, Apple, Cinemark, Eaton, Estee Lauder, Mc Kesson et Parker Hannifin. Résultats contrastés pour Cummins. MSG Knicks et MSG Rangers publient pour la première fois leurs résultats trimestriels post séparation avec des chiffres mitigés mais encourageants. Nous maintenons nos positions compte tenu de la décote par rapport aux valorisations des franchises. Publication légèrement inférieure aux attentes pour CAVA.

En Europe, publications supérieures aux attentes pour Legrand, Leonardo et Veolia. Résultats mitigés pour Nemetschek.

En Amérique Latine, résultats mitigés pour Mercadolibre.

A venir

Jeudi, l’indice d’inflation CPI US sera très suivi après les 3,7% constatés en septembre et qui faisaient suite à 3,4% en août. Nous surveillerons le newsflow concernant la possible introduction en bourse d’Anthropic prévue mi-novembre, la baisse récente des valeurs de la Tech US devrait mettre de la pression sur la valorisation de la société voire éventuellement entrainer un report de l’IPO avec des conséquences néfastes pour tous les acteurs de la chaine.

L’entrée en correction de l’indice Nasdaq peut inquiéter et iI est difficile d’annoncer un point bas même si les valorisations de certains titres deviennent tentantes eu égard aux récentes publications. Notons qu’en raison de notre choix d’être diversifiés, nos fonds ont bien résisté en relatif ces dernières semaines par rapport à des acteurs de pure tech qui accusent le coup. Ajoutons que certains secteurs comme celui de l’aéronautique civile ou le thème des mobilités dans le fonds Athymis Industrie 4.0 devraient continuer de bénéficier d’un réel rebond avec la baisse des cours du pétrole. Au-delà de considérations sectorielles, le regain de traction de vendredi est le signe de l’existence d’acheteurs à bon compte. Les soldes de « Black Friday » ont peut -être déjà commencé.
Elections ! L’hebdo Athymis Gestion

«On ne ment jamais tant qu’avant les élections, pendant la guerre et après la chasse». · Georges Clémenceau

Semaine difficile pour les marchés d’actions globaux avec des valeurs de la Tech particulièrement attaquées.

Contrairement aux pronostics, Lula a gagné les élections présidentielles au Brésil entraînant un net repli des actions brésiliennes en début de semaine.

A l’issue d’un vote à 10 contre 2, la réserve fédérale américaine a décidé de maintenir ses taux directeurs en l’état. Selon CME Fedwatch la probabilité est dorénavant de 73% d’une hausse complémentaire d’1/4 de point lors de la prochaine réunion du 9 décembre.

L’indice PCE US, favorisé par la Fed pour suivre l’inflation, est ressorti en hausse de 3,6% sur un an en septembre, contre 3,4% en août. Hors alimentation et énergie, l’indice « core » progresse de 3,1%, au-dessus des 3% constatés en août et des 2% ciblés par la Fed.

Les premières estimations de croissance du PIB US pour le troisième trimestre de 2026 ont surpris à la hausse avec un PIB en hausse de 3,4% sur un an contre 3,1% attendus et 2,2% constatés au deuxième trimestre.

Les publications des grands acteurs de la Tech, Alphabet, Amazon et Microsoft ont eu beau être au-dessus des attentes, l’ampleur des programmes d’investissements annoncés a pesé sur les titres et contribué à la baisse du secteur de la Tech avec une chute de l’indice Nasdaq de 2,86% vendredi.

Sur la semaine, le CAC 40 gagne 2,4 %, le S&P 500 se replie de 0,6% et le Nasdaq chute de 2%. A noter, le mois d’octobre se conclut par une chute de 5,4% de l’indice Nasdaq.


USA

L’indice de confiance du consommateur du Conference board ressort en forte hausse à 91,7 bien au-dessus des 81,2 attendus et des 84,2 constatés il y a un mois.


Europe

La croissance de la zone euro pour le troisième trimestre ressort sur un an à +1,3% contre 1,2% au deuxième trimestre et 1,1% attendus.


Sociétés

Publications en ordre dispersé pour les valeurs de vos fonds.

Aux USA, publications au-dessus des attentes pour Baker Hugues, Brinker, Cheesecake, Eli Lilly, Fedex, GE Vernova, Howmet, Johnson Controls, Mastercard et Microsoft. Résultats en ligne avec les attentes pour Visa. Publication légèrement sous les attentes pour Amazon. Publication sous les attentes pour First Solar, Stryker et Xylem.

Boeing publie un chiffre d’affaires légèrement au-dessus des attentes mais une perte nettement au-dessus des attentes. Nous soldons notre position.

Alphabet publie des chiffres légèrement sous les attentes, avec toutefois d’excellents résultats pour l’activité cloud dont le CA progresse de 103%, l’ampleur des investissements à venir et l’entrée de fait en free cash flow négatif du groupe pèse nettement sur le titre. ServiceNow affiche des résultats légèrement sous les attentes mais les perspectives de baisse des taux de croissance à venir entraîne une correction sévère du titre.

En Europe, publications au-dessus des attentes pour Adidas, Air Liquide, Assa Abloy, AstraZeneca, Danone, Eurobank, Kongsberg, Linde, Prysmian, Spie, Straumann et STM. Publications globalement en ligne pour BBVA, Danske Bank et Santander.

Publication mitigée pour GTT, le départ du président pesant nettement sur le titre. Publications mitigées pour Airbus, Puma et Technip Energies. Publications sous les attentes pour Knorr Bremse.


A venir

Les statistiques d’emploi US, publiées vendredi seront très suivies après la contreperformance de septembre (2 9000 créations et un taux de chômage à 4,2% contre 4,1% en août). Entre temps, les élections de midterm US du 3 novembre prochain seront au cœur des préoccupations. Les sondages et marchés de prédictions s’attendent à une victoire démocrate à la Chambre des représentants et au Sénat. Une victoire large du camp démocrate pourrait mettre la pression sur les dépenses dans la défense et sur les laboratoires pharmaceutiques. Les démocrates pourraient aussi avoir la tentation de réguler les data centers et relancer la dynamique des énergies alternatives. Une possible intervention militaire américaine en Iran post élections US est aussi à anticiper. La semaine restera intense du côté des entreprises : 138 sociétés de l’indice S&P 500 publieront leurs résultats dont Apple.

La volatilité des valeurs de la Tech invite à être actifs en travaillant dossier par dossier, certaines corrections étant selon nous exagérées. Le contexte géopolitique continue de peser, particulièrement en France et en Europe. Rappelons toutefois d’un point de vue global que l’essentiel de l’inflation reste lié aux cours du pétrole… toute sortie de crise au Moyen-Orient sera donc favorable, éloignant des perspectives de hausses des taux. Historiquement, les mois post élections de Midterm ont été très favorables aux marchés d’actions, de bonnes raisons de rester investis.

Rotation(s) ! L’hebdo Athymis Gestion

Nouvelle semaine difficile pour les marchés globaux. Les valeurs de la tech, de l’industrie et de la communication ont été sous pression tandis que les valeurs de l’énergie et de la santé se sont distinguées.

Meta a publié des chiffres au-dessus des attentes mercredi mais l’annonce d’investissement faisant passer le groupe en free cash-flow négatif pour la première fois depuis sa cotation en bourse a entraîné une chute du Nasdaq de 2,6% jeudi, la plus forte chute de l’indice depuis juin.

Contrairement aux semaines précédentes, les emprunts d’Etat US ont servi de valeur refuge. Le 10 ans US est passé à nouveau sous les 5% jeudi pour la première fois depuis un mois. Rappelons que le 5 octobre dernier, le 10 ans US avait atteint les 5,34%, au plus haut depuis 2002.

Le baril de pétrole a connu une forte volatilité cette semaine, commençant la semaine en hausse à 104 dollars le baril lundi, baissant à 98 dollars mercredi pour rebondir au-dessus des 103 dollars vendredi.

Le climat social en France a continué de peser sur les actions françaises et les obligations d’Etat. L’OAT 10 ans franchit la barre des 5% cette semaine pour la première fois depuis 2002. Point rassurant, vendredi, l’agence Moody’s a confirmé la note souveraine Aa3 de la France.

Sur la semaine, le CAC 40 perd 2,2%, l’indice S&P 500 se replie de 0,5% et le Nasdaq perd 0,7%.


USA

 L’indice PMI composite ressort à 57,6 en octobre contre 58,4 en septembre, un chiffre en ligne avec les attentes.


Europe

L’indice PMI composite de la zone euro ressort en repli à 51,9 en octobre contre 53,1 en septembre, un chiffre sous les 52,7 attendus.

En France, l’indice PMI composite chute à 48,4 contre 51,1 en septembre et 50,5 attendus.


Asie

Le PIB chinois progresse de 4,5% sur un an au troisième trimestre de 2026, un chiffre au-dessus des 4,4% attendus et des 4,3% constatés au trimestre précédent.


Sociétés

Publications contrastées pour les valeurs de vos fonds cette semaine.

Aux USA, publications au-dessus des attentes pour GE Aerospace, General Motors, Intuitive Surgical, RTX, Thermo Fisher. Publication globalement conforme pour Wabtec. Publications mitigées pour Abbott Laboratories et Nextera. Meta affiche un CA et des résultats au-dessus des attentes mais des investissements entraînant un free cash-flow négatif pèsent lourdement sur le titre.

En Europe, publications au-dessus des attentes pour Eni, L’ORÉAL, OVH Cloud, Saab, SAP et Thales. Des résultats globalement satisfaisants pour ABB et Iberdrola. Safran publie globalement en ligne avec les attentes mais le ralentissement de l’après-vente entraîne une chute significative du titre.  Publications contrastées pour Atlas Copco et Volvo. Publication décevante pour Hermès.


A venir

La semaine prochaine sera riche en publications d’entreprises (163 valeurs de l’indice S&P 500 publieront !) avec notamment les grands de la Tech : Alphabet, Amazon et Microsoft. La réunion de la Fed du 28 septembre et une éventuelle décision sur les taux directeurs seront au cœur des préoccupations. Selon CME Fedwatch, les investisseurs attendent toutefois à 90% un statu quo. Les chiffres de croissance du PIB US pour le troisième trimestre publiés jeudi seront suivis. Jeudi aussi, l’indice d’inflation US PCE confirmera ou non la tendance à la hausse constatée récemment. L’approche des élections de Midterm aux USA et la scénarisation des conséquences de ces élections seront naturellement dans tous les esprits.

La réception houleuse de certaines publications marque une réelle nervosité des investisseurs, particulièrement dans le domaine des valeurs de la thématique IA. Le secteur des semi-conducteurs accuse le coup, en baisse de plus de 15% depuis le début du mois tandis que les « Magnificent Seven » se replient de 2%. Les rotations en cours continuent d’être globalement favorables aux valeurs de la consommation et du secteur pharmaceutique avec de belles résistances des fonds Athymis Millennial et Athymis Better Life.

Rappelons que les mois post élections de mi-mandat sont historiquement favorables, de bonnes raisons d’ajuster les expositions sans capituler sur les convictions de long terme.

Tech : dans l’œil du cyclone ?! L’hebdo Athymis Gestion

« Soyez craintif quand les autres sont avides, et avide quand les autres sont craintifs» – Warren Buffett

La semaine a été marquée par une forte chute de la Tech US et un envol de la volatilité.
Les chiffres d’inflation US ont été mal orientés avec un indice CPI en hausse sur un an de 3,7%, un chiffre légèrement au-dessus des attentes (3.6%) et des 3,4% constatés en août. L’indice des prix à la production (PPI) a surpris à la hausse avec une progression de 1,3% sur un mois, nettement au-dessus des 0,6% attendus et des 0,5% du mois dernier. Sur un an, l’indice ressort en hausse de 6,3%, au plus haut depuis 2022. Ces chiffres ont mis la pression sur les marchés et accru une rotation sectorielle défavorable aux valeurs de croissance.

Les premiers résultats des grandes banques américaines ont été contrastés. Par ailleurs, des inquiétudes autour du financement d’acteurs de la filière IA/data centers ont pesé. A titre d’illustration, les marchés anticipent dorénavant une probabilité de défaut de 60% à 5 ans pour Coreweave, spécialiste du neocloud. Conséquence directe, l’indice SOX des semi-conducteurs chute lourdement de 9,9% sur la semaine.

Signe d’un regain d’inquiétude global pour les investisseurs, l’indice Vix de volatilité a bondi vendredi à plus de 21, un chiffre au plus haut sur plus de quatre mois.
Le pétrole WTI bondit de +10,9% à près de 102 dollars le baril en raison d’incertitudes entourant l’approvisionnement au Moyen-Orient et d’une baisse plus importante que prévu des stocks de pétrole brut aux États-Unis.

Sur la semaine, le CAC 40 progresse de 2%, le S&P 500 perd 2% et le Nasdaq chute de 4,5%.


USA

La production industrielle progresse de 0,7% en septembre après une hausse de 0,1% en août. Sur un an, la production industrielle progresse de 2,2%.

Les ventes de détail ressortent en hausse de 0,8% en septembre contre 0,3% attendus et 1,3% il y a un mois. A noter, hors hausse des prix des carburants, les ventes de détail ne progressent que de 0,2% sur le mois.


Europe

L’inflation en France ressort à 3,4% sur un an en septembre contre 2,6% en août. Il s’agit du niveau le plus élevé depuis janvier 2024.


Asie

En Chine, l’indice des prix à la consommation progresse de 0,9% sur un an en septembre, un chiffre sous les 1% attendus et en légère hausse par rapport aux 0,8% constatés il y a un mois. L’indice des prix à la production progresse de 5% sur un an en septembre, un chiffre nettement au-dessus des 4,4% attendus et des 3,8% constatés en août.


Sociétés

Publications dans l’ensemble bien orientées pour les valeurs de vos fonds.

Aux USA, publications au-dessus des attentes pour Fastenal et Travelers. JP Morgan affiche des revenus et un résultat net tous deux sous les attentes, une première depuis 3 ans. La banque relève toutefois sa guidance pour 2027, ce qui contrebalance ce « double miss ».

En Europe, publication spectaculaire d’ASML avec un CA de +25% en séquentiel. La guidance est revue à la hausse. Publications au-dessus des attentes pour Brunello Cuccinelli et Schneider Electric.

En Asie, publication nettement au-dessus des attentes pour TSMC.


A venir

La semaine prochaine sera marquée par l’accélération du rythme de publications d’entreprises avec certains titres emblématiques comme Tesla (absent des fonds) ou Meta.

Le contexte est complexe à appréhender à l’approche des élections de Midterm US du 3 novembre avec un déficit budgétaire américain en forte hausse, un environnement de taux d’intérêts défavorable et un pétrole qui reste à des niveaux élevés. La nouvelle crainte porte sur une possible décélération du cycle de dépenses dans l’intelligence artificielle et qui pourrait peser sur les projections de résultats.

L’allègement ces dernières semaines de notre exposition aux semi-conducteurs a été judicieuse. Nos fonds Athymis Millennial et Athymis Better Life affichent de nouveau un comportement satisfaisant cette semaine, bénéficiant de la traction des valeurs de la consommation et de la santé. Le fonds Athymis Industrie 4.0 subit le repli des valeurs de l’IA mais le regain de traction sur les valeurs de l’aéronautique, de la défense et de certaines valeurs industrielles lui permet de résister en relatif en validant l’approche multi-thématiques de nos fonds. Les publications donneront de précieux points de repère sur la trajectoire de nos thématiques sous-jacentes, laissant selon nous apparaître, dans la volatilité ambiante, des opportunités de moyen terme.

Crises ou opportunités ? L’hebdo Athymis Gestion

« En chinois, le mot crise est formé de deux caractères. L’un représente le danger. L’autre l’opportunité. » — John Fitzgerald Kennedy

Les minutes de la Fed, publiées mercredi, ont montré une unanimité des membres du FOMC pour une nouvelle hausse des taux d’ici fin 2026. Rappelons que la prochaine réunion de la Fed est fixée au 28 octobre prochain.

Les taux à 10 ans US se sont légèrement détendus cette semaine à 5,24 %. Le 10 ans français reste sous pression, terminant la semaine à 4,84% après avoir ponctuellement atteint les 4,96%.

Le baril de pétrole aura oscillé cette semaine, le WTI termine en hausse de 0,6% sur la semaine à 91,5 dollars le baril.

Jeudi, les valeurs de la Tech US ont été sous pression, un article du Financial Times annonçant qu’Open AI allait afficher un revenu annualisé de 50 milliards de dollars, sous les 70 milliards estimés. Une confirmation après clôture par Open AI d’un CA supérieur à 70 milliards aura permis un net rebond vendredi.

L’actualité a par ailleurs été marquée par un accord entre Donald Trump et Vladimir Poutine permettant à la Russie des livraisons massives de diesel, et ce, sur plusieurs mois. Une opération permettant de faire baisser les prix du diesel US à quelques semaines des élections de Midterm.

Sur la semaine, le CAC 40 se replie de 1,2%, l’indice S&P 500 progresse de 1,2% et le Nasdaq de 0,6%.


USA

L’indice de confiance du consommateur de l’Université du Michigan est ressorti au plus bas sur 5 mois à 46,3 contre 48,1 en septembre et 51,7 en août. Rappelons que l’indice avait atteint un record à la baisse à 44,8 en mai 2026.


Europe 

L’indice PMI composite de la zone euro progresse à 53,1 contre 52 en août au plus haut sur 41 mois.


Asie

Au Japon, l’indice PMI des services se tasse à 51,3 contre 52,5 en août. L’indice marque un quatrième mois consécutif d’expansion de l’activité. 


Sociétés

Delta Airlines publie des résultats contrastés au troisième trimestre 2026, avec un chiffre d’affaires ajusté de 17,6 Md$, en hausse de 16% sur un an et globalement conforme aux attentes, mais un bénéfice par action ajusté de 1,72$, inférieur au consensus de 1,82$. La bonne dynamique commerciale est toutefois largement compensée par l’envolée des coûts du carburant.

La direction reste confiante dans la résistance de la demande, notamment auprès des clients premium, et estime disposer d’une meilleure capacité que ses concurrents à répercuter la hausse des coûts dans ses tarifs, mais la hausse du carburant pèse lourdement sur les bénéfices et constitue le principal risque pour l’ensemble du secteur aérien.


A venir

L’indice d’inflation US CPI sera publié mercredi et sera clé à quelques jours de la prochaine réunion de la Fed. Rappelons que l’indice CPI est ressorti à 3,4% en août, un chiffre stable par rapport à juillet mais loin de la cible de 2% de la Fed. Les ventes de détail US seront aussi suivies à quelques semaines des fêtes.

Le cycle de publications d’entreprises du troisième trimestre reprendra cette semaine avec les résultats des grandes banques américaines notamment.

Nos fonds Athymis Millennial et Athymis Better Life affichent un bon comportement cette semaine, impactés favorablement par le regain de traction sur les valeurs de la consommation notamment.

La qualité des derniers résultats aura permis à l’indice S&P 500 d’afficher un PE de 19X contre 22x en début d’année. La question au cœur des préoccupations porte sur la capacité des résultats d’entreprises à compenser des niveaux de taux longs aux plus hauts sur plusieurs décennies et des cours du pétrole élevés.  Dans le contexte actuel houleux, nous continuons de rester investis tout en étant sélectifs et diversifiés… un rallye post publications et élections de mi-mandat US n’étant selon nous absolument pas exclu.

Hors IA, point de salut ? L’hebdo Athymis Gestion

« L’IA est la nouvelle électricité » – Andrew Ng

La semaine a connu des configurations disparates pour les marchés d’actions avec un rebond en fin de semaine consécutif à des statistiques d’emploi US nettement sous les attentes et des valeurs de la Tech US qui continuent de creuser l’écart, l’indice Nasdaq atteignant de nouveaux plus hauts historiques.

Signe d’une pause sur le front de l’inflation, l’indice d’inflation US « core » PCE a progressé de 0,2% sur un mois en août contre 0,1% en juillet et 0,3% attendus. Sur un an, l’indice progresse de 3%, un chiffre en ligne avec les 3% constatés en juillet.

 Les statistiques d’emploi US étaient très attendues et ont déçu. L’économie américaine n’a créé que 29 000 emplois non agricoles en septembre, un chiffre nettement sous les 85 000 attendus et les 133 000 créations d’emplois constatées en août. Le taux de chômage progresse à 4,2% contre 4,1% en août.

 Conséquence directe, la probabilité que la Réserve fédérale relève ses taux lors de sa réunion du 28 octobre chute à 22 % vendredi, contre 64 % il y a une semaine. Les taux longs se sont légèrement détendus et les marchés d’actions se redressent. Malgré le répit de fin de semaine, les taux longs sont restés élevés avec un 10 ans US à 5,27% et un 10 ans français à 4,86% après avoir atteint les 4,93%. Le 30 ans US atteint son plus haut niveau depuis 2002.

La potentielle impasse budgétaire française et un climat social délétère ont pesé sur les valeurs françaises de nouveau en net repli cette semaine.

En fin de semaine le prix du baril de pétrole s’est replié après l’annonce de libération de réserves stratégiques par l’Union Européenne. Le baril de pétrole (WTI) perd 1,2 % sur la semaine à 91,2 dollars.

Le dollar US continue de s’apprécier, l’EUR/USD perd 1,22% sur la semaine.

 La semaine a été aussi marquée par la publication du prospectus d’introduction en bourse d’Anthropic, prévue dorénavant mi-novembre validant l’ampleur de ses investissements dans l’IA. Une publication nettement au-dessus des attentes de Micron aura aussi permis aux valeurs des semi-conducteurs de reprendre leur hausse.

Sur la semaine, le CAC 40 perd 2,2%, le S&P 500 se replie de 0,3% et le Nasdaq progresse de 0,5%. A noter, l’indice Dow Jones perd 1,3% sur la semaine.


USA

L’indice ISM manufacturier se maintient à 54,5 contre 54,6 en août et 54,8 attendus.


Europe

L’indice PMI manufacturier de la zone euro progresse à 52,9 contre 52,7 en août, atteignant un plus haut depuis mai 2022.


Asie

En Chine, l’indice PMI composite progresse à 50,7 contre 49,5 en Sociétes


Sociétés

Micron affiche des résultats nettement au-dessus des attentes avec un chiffre d’affaires de 54,2 milliards de dollars contre 51 milliards attendus, en hausse de 379% sur un an et un BPA ajusté de 33,4 $ contre 31,6 $ attendus. La direction prévoit une demande de mémoire pour l’IA tendue jusqu’en 2028.


A venir

La semaine prochaine sera relativement pauvre en statistiques économiques et ce dans l’attente de l’amorce de la prochaine saison de résultats trimestriels. Nous prendrons connaissance des minutes de la dernière réunion de la Fed.

Les marchés de taux et des prix du pétrole à des niveaux élevés continueront de mettre la pression sur les marchés. Le mois d’octobre, historiquement marqué par certaines chutes spectaculaires, pourrait être paradoxalement favorable aux investisseurs en actions. Un cycle de publications bien orienté, une pause dans la hausse des taux et une éclaircie dans le conflit au Moyen-Orient peuvent selon nous, individuellement ou concomitamment, relancer une dynamique de rallye de fin d’année. La question restera de l’ampleur de la hausse à un moment où l’écart de performances entre les valeurs de l’IA et les autres valeurs des indices ne semble cesser de se creuser. A titre indicatif, l’indice S&P 500 US équipondéré vient d’afficher en septembre une sous performance de 4,6% par rapport à l’indice S&P 500, tiré vers le haut par les grands acteurs de la Tech.

Nous avons accompagné le mouvement en cours et accru la pondération des valeurs de la Tech tout en maintenant une approche sainement multi thématique. Un rallye pourrait avoir un impact majeur sur certaines valeurs délaissées.

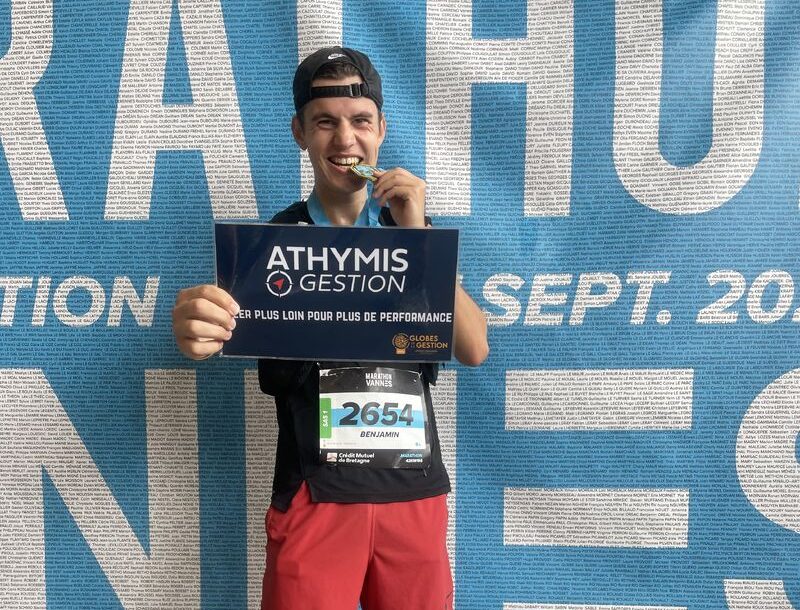
Aller plus loin pour plus de performances !

Aller plus loin pour plus de performances : une phrase qui décrit bien notre philosophie de gestion et qui fait partie intégrante de notre état d’esprit.

C’est ainsi que, la semaine dernière, notre super stagiaire, Benjamin Le Calvez, a terminé son premier marathon.

Benjamin complète le Marathon de Vannes en 3h36 et est fier de représenter Athymis Gestion lors de cette course.


Oscillations… L’hebdo Athymis Gestion

« L’homme d’affaires qui ne regarde que les bénéfices actuels est comme un conducteur qui ne regarde que le capot de sa voiture. » – Philip Fisher

Les principaux indices sont restés plutôt stables au cours de la semaine et ce alors que les rendements des obligations du Trésor ont bondi. L’évolution des marchés du pétrole et du gaz sont restés au centre de l’attention des investisseurs. Le sommet entre le président Xi Jinping et le président Trump a finalement peu apporté sur le plan géopolitique.

Les taux à long terme ont continué de progresser cette semaine avec un 10 ans US qui termine la semaine à 5,16% contre 5,01% en fin de semaine dernière, des niveaux inconnus depuis près de 20 ans. Cette hausse des taux impacte les grandes places de marchés avec un 10 ans français à 4,67%, un 10 ans allemand à 3,60% et un 10 ans japonais à 3,07%.

Témoin de la vigueur de l’économie américaine, l’indice PMI manufacturier américain est ressorti à 57,0, un chiffre nettement au-dessus des 53,6 attendus et des 53,9 constatés il y a un mois.

Le dollar a continué de s’apprécier cette semaine avec un EUR/USD en baisse de 0,81%. Des rumeurs de négociations au Moyen-Orient permettent une baisse du cours de pétrole. Le baril de WTI perd 3,8% sur la semaine, à 92,44 dollars.

Malgré le faste affiché, la visite de Xi Jinping à Washington aura peu apporté à l’exception de la prolongation de la trêve commerciale entre les États-Unis et la Chine, mais de manière limitée jusqu’au 10 janvier seulement. De nouveaux rendez-vous entre les dirigeants ont été fixés. A noter, les deux parties ont décidé d’établir un dialogue sur les risques et atouts de l’intelligence artificielle.

Sur la semaine, le CAC 40 s’apprécie de 0,2%, l’indice S&P 500 progresse de 1,2% et le Nasdaq bondit de 2,1 %.

USA

L’indice de confiance du consommateur de l’Université du Michigan ressort à 48,1 contre 47,8 attendus et 51,7 il y a un mois.


Europe

L’indice PMI composite de la zone euro bondit à 53,1 en septembre contre 52,0 en août et 51,7 attendus. Il s’agit du niveau le plus élevé depuis avril 2023.

Sociétés

Costco affiche un CA en hausse de 11%, un chiffre au-dessus des attentes. Le bénéfice par action dépasse aussi les estimations des analystes. Les ventes à magasins comparables sont en hausse de 9,4%. Les ventes en ligne bondissent de 19,5 %. A noter : les revenus issus des cotisations d’adhésion ont augmenté de 7,3 % sur un an pour atteindre 1,5 milliard de dollars.


A venir

La semaine prochaine sera relativement riche en statistiques économiques. Les statistiques d’emploi mensuels US, publiées vendredi, confirmeront ou non la récente vigueur de l’emploi qui, avec 162 000 créations de postes en août, étaient près du triple des chiffres attendus.

Nos fonds se sont relativement bien comportés ces derniers jours. Les récentes oscillations sectorielles invitent à éviter les « portes de saloon » et à se concentrer sur les dossiers les plus solides, tout en continuant d’explorer les thématiques de long terme. Au risque de nous répéter, certains replis nous semblent exagérés, de bonnes raisons d’en profiter !

La Fed serre la vis… L’hebdo Athymis Gestion

« La sérénité, c’est accepter ce que l’on ne peut pas changer, avoir le courage de changer ce que l’on peut, et la sagesse de distinguer les deux. » – Marc Aurèle

La semaine a été complexe pour les marchés globaux.

Les appels conjoints de Dario Amodei, CEO d’Anthropic, et Sam Altman, d’Open AI, pour réguler le rythme de développement de l’intelligence artificielle, appels approuvés par Elon Musk et Demis Hassabis de Google Deepmind, ont mis la pression sur les valeurs de l’IA en début de semaine.

Comme largement attendu, la Fed a révisé ses taux directeurs à la hausse mercredi, et ce pour la première fois depuis 2023. Mercredi le vote a été unanime et a par ailleurs démontré que 16 sur 18 des membres du FOMC anticipaient une nouvelle hausse des taux d’ici la fin de l’année.

Conséquence directe, le dollar s’est nettement apprécié avec un EUR/USD en baisse de 0,98% sur la semaine.

La courbe des taux s’est aplanie, le 2 ans US terminant la semaine à 4,78% contre 4,63% à la fin de la semaine dernière. Le 10 ans US, quant à lui termine la semaine à 5,01% contre 5,33% à la fin de la semaine dernière.

L’expansion du conflit au Moyen-Orient a porté ponctuellement le cours du baril de WTI au-dessus des 106 dollars avant un repli à 99,5 dollars en fin de semaine.

 La banque centrale du Japon a comme prévu remonté ses taux directeurs à 1,25% pour faire face aux pressions inflationnistes. Il s’agit des taux directeurs les plus élevés en plus de trois décennies.

Sur la semaine, le CAC 40 chute de 1,4%, le S&P 500 perd 0,1% et le Nasdaq s’apprécie de 0,7 %.


USA

La production industrielle se replie de 0,3% en août contre une hausse de 0,2% en juillet et une progression de 0,3% attendue par les économistes.

Les ventes de détail bondissent de 1,2%, un chiffre nettement au-dessus des 0,8% attendus par les économistes et des -0,5% constatés le mois précédent.


Europe

En France, les prix à la consommation progressent de 2,6% sur un an en en août, contre 2,4% en juillet. Le chiffre est au plus haut depuis mai. 


Asie

En Chine, la production industrielle progresse de 5,2% sur un an en août contre 4,5% en juillet et 4,8% attendus.

Les ventes de détail progressent de 0,4% sur un an en août, un chiffre sous les 0,7% attendus mais contre une baisse de 0,6% en juillet. Le taux de chômage progresse à 5,3% contre 5,2% le mois précédent.


Sociétés

Pas de publications pour les valeurs de vos fonds cette semaine.


A venir

La semaine prochaine sera relativement pauvre en statistiques économiques et en publications d’entreprises à l’exception de Costco pour le fonds Ahymis Millennial.

La géopolitique prendra le relai avec de réelles inquiétudes renouvelées quant à la situation au Moyen-Orient et en Ukraine et leur impact sur les prix de l’énergie.

La visite du Président Xi Jinping aux USA sera très commentée, les thèmes attendus sont nombreux, incluant la régulation de l’IA, les tarifs douaniers, les conflits armés en cours, la situation à Taiwan… Les surenchères de l’administration Trump avant les élections de « midterm » du 3 novembre seront par ailleurs à surveiller.

Les mega caps de croissance se sont distinguées cette semaine, des dossiers largement présents dans nos fonds. Bruits de bottes obligent, les valeurs de la défense affichent des performances positives cette semaine dans le fonds Athymis Industrie 4.0. Malgré la hausse des taux, la récente compression des PE crée selon nous des opportunités sur des thématiques de long terme largement intactes… il est selon nous urgent de rester sereins face à l’accélération des rotations en cours.

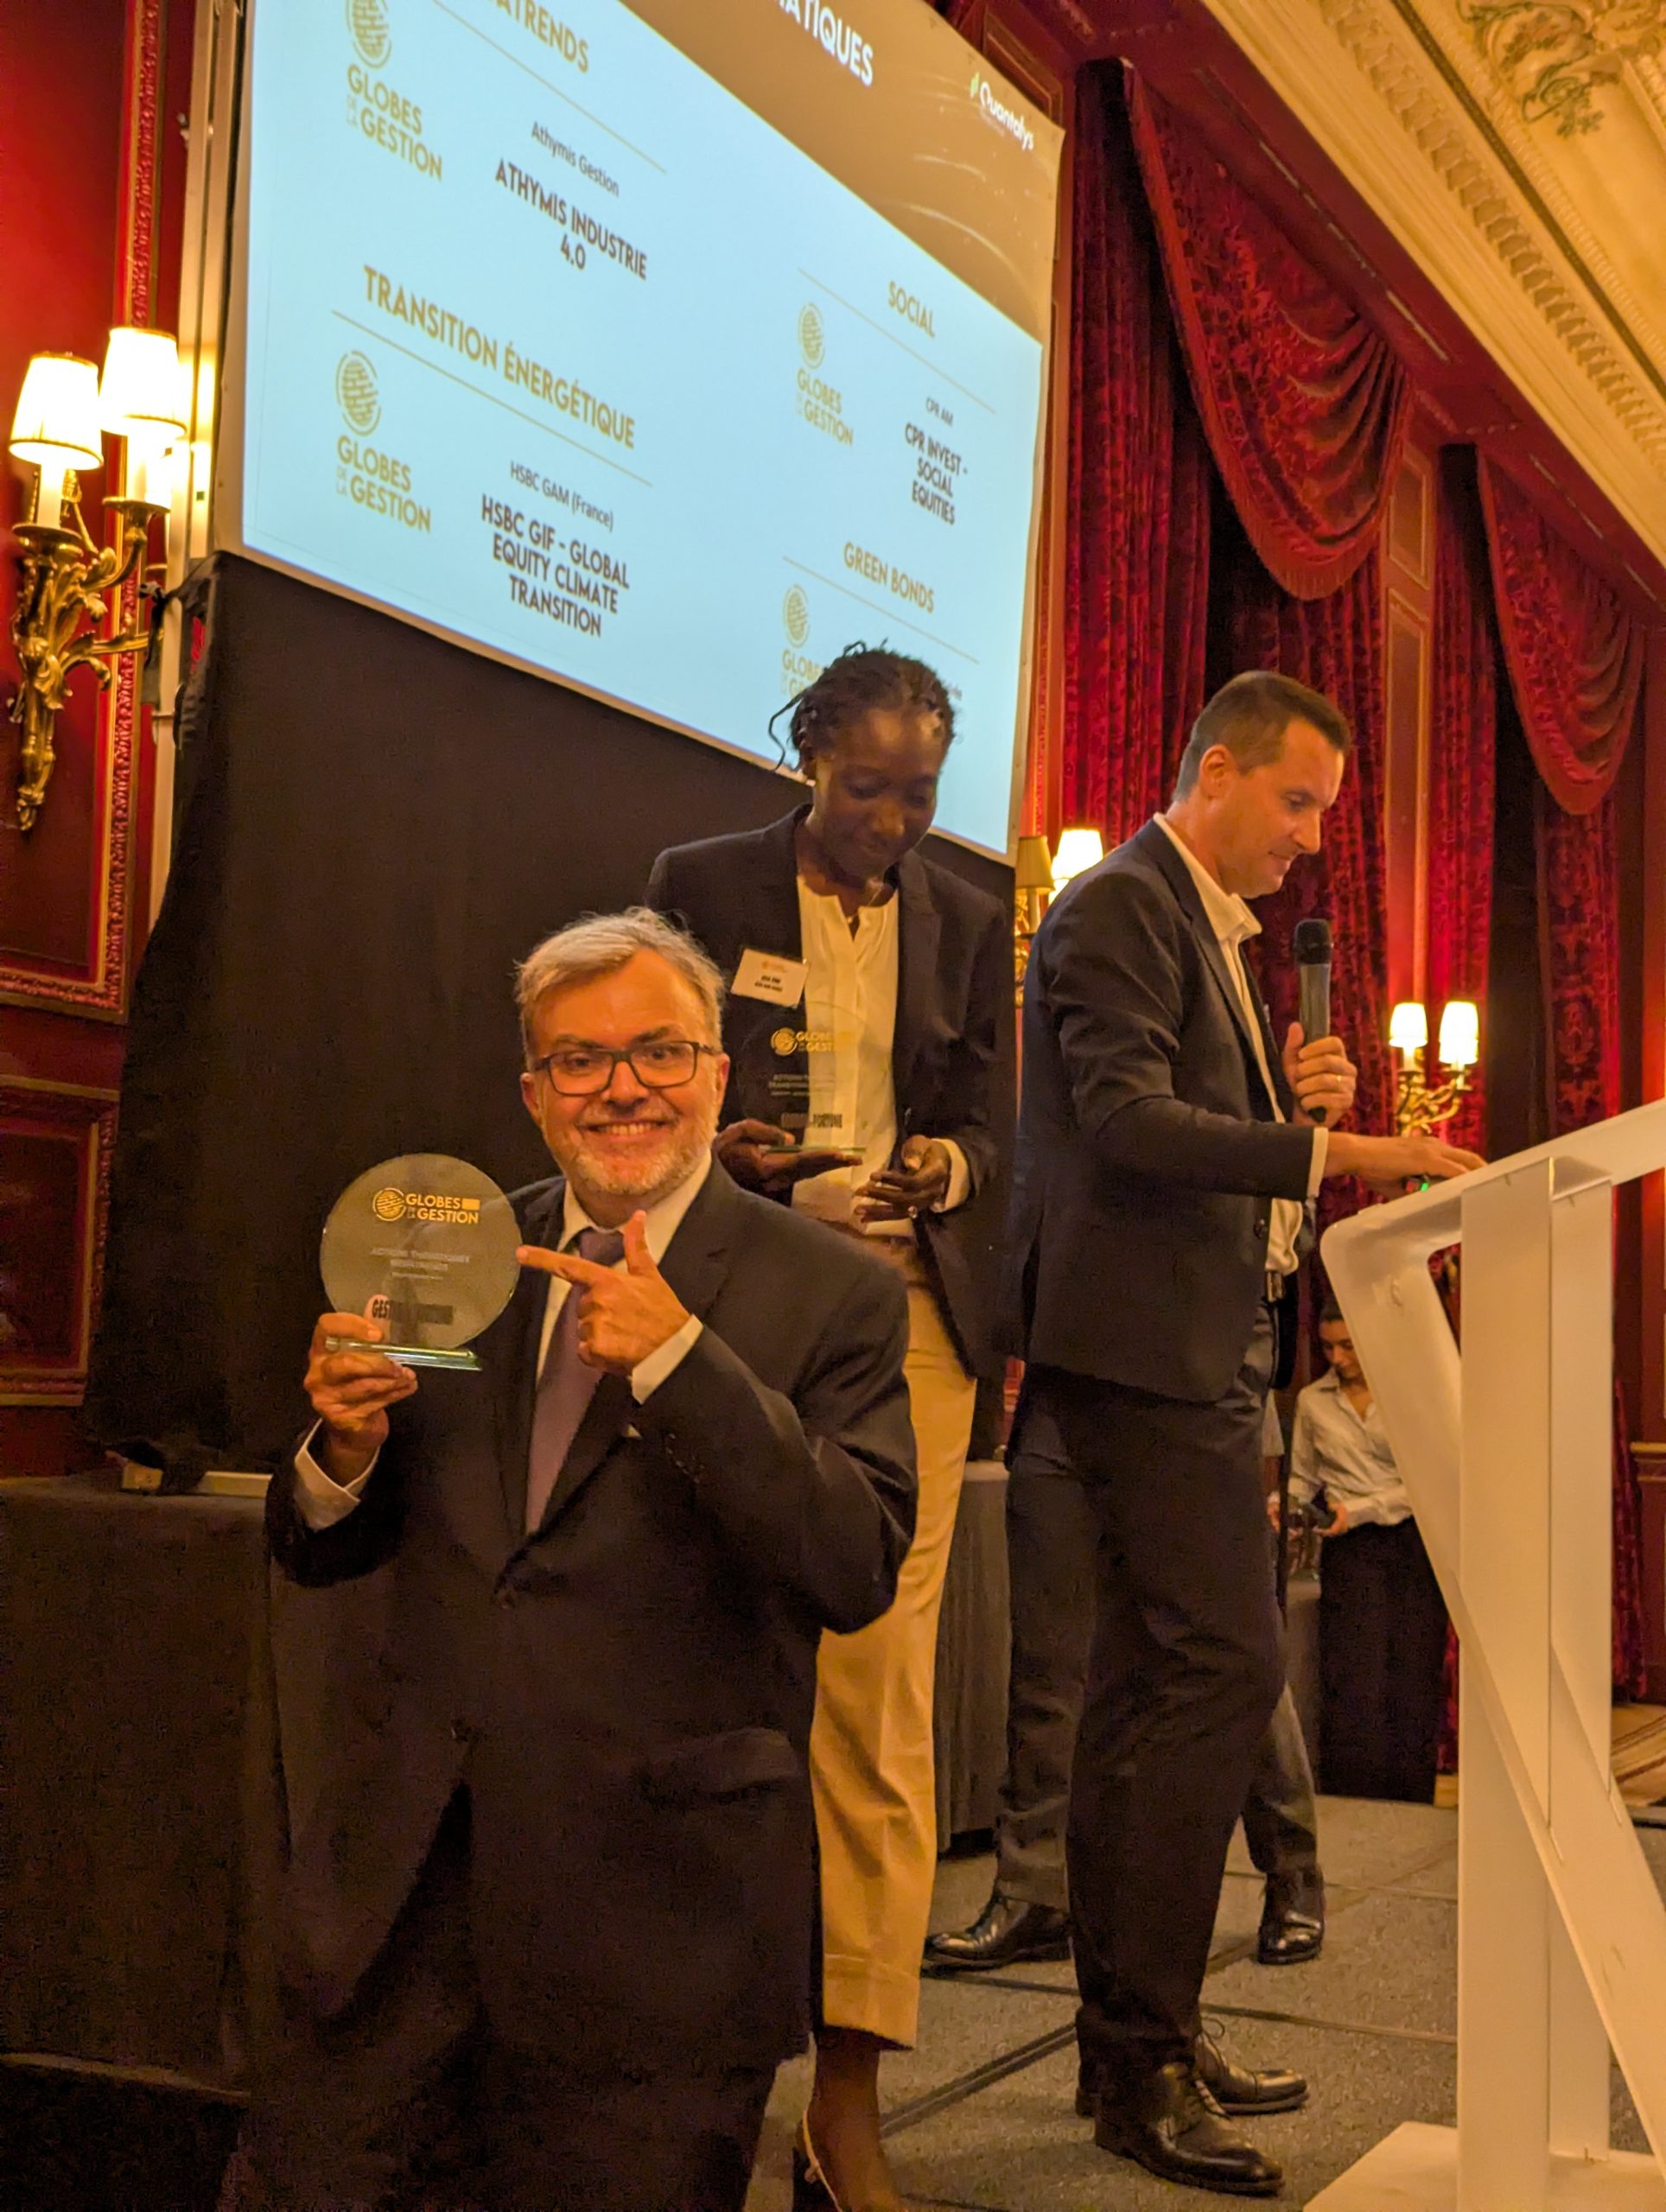
Athymis Gestion récompensé aux Globes de la Gestion 2026 !

Chers partenaires,

Nous sommes heureux de vous annoncer qu’ATHYMIS INDUSTRIE 4.0 (FR0013358793) a été distingué lors des Globes de la Gestion 2026, en obtenant la 1ère position de la catégorie Actions Thématiques : Megatrends.

Cette reconnaissance récompense la constance de notre gestion et la pertinence de la thématique portée par le fonds depuis son lancement, autour des grandes transformations industrielles et technologiques.

Sur les 3 dernières années, ATHYMIS INDUSTRIE 4.0 affiche une performance cumulée de +71,37% (soit +20,59% annualisé), pour une volatilité de 16,09% et un ratio de Sortino de 1,6 sur la période. La performance depuis la création est de 118,76% au 16/09/2026.

*Performances de la part P. Part P créée le 22/01/2019. Les performances passées ne préjugent pas des performances actuelles et futures. Merci de bien lire les documents de référence des fonds avant d’investir. Investir présente des risques.

Nous tenons à remercier nos souscripteurs et partenaires pour leur confiance, qui nous permet de poursuivre cette gestion de conviction sur le long terme.

Nous restons bien évidemment disponibles pour toute demande d’information complémentaire.
Bien cordialement,
L’équipe Athymis Gestion