La Fed serre la vis… L’hebdo Athymis Gestion

« La sérénité, c’est accepter ce que l’on ne peut pas changer, avoir le courage de changer ce que l’on peut, et la sagesse de distinguer les deux. » – Marc Aurèle

La semaine a été complexe pour les marchés globaux.

Les appels conjoints de Dario Amodei, CEO d’Anthropic, et Sam Altman, d’Open AI, pour réguler le rythme de développement de l’intelligence artificielle, appels approuvés par Elon Musk et Demis Hassabis de Google Deepmind, ont mis la pression sur les valeurs de l’IA en début de semaine.

Comme largement attendu, la Fed a révisé ses taux directeurs à la hausse mercredi, et ce pour la première fois depuis 2023. Mercredi le vote a été unanime et a par ailleurs démontré que 16 sur 18 des membres du FOMC anticipaient une nouvelle hausse des taux d’ici la fin de l’année.

Conséquence directe, le dollar s’est nettement apprécié avec un EUR/USD en baisse de 0,98% sur la semaine.

La courbe des taux s’est aplanie, le 2 ans US terminant la semaine à 4,78% contre 4,63% à la fin de la semaine dernière. Le 10 ans US, quant à lui termine la semaine à 5,01% contre 5,33% à la fin de la semaine dernière.

L’expansion du conflit au Moyen-Orient a porté ponctuellement le cours du baril de WTI au-dessus des 106 dollars avant un repli à 99,5 dollars en fin de semaine.

 La banque centrale du Japon a comme prévu remonté ses taux directeurs à 1,25% pour faire face aux pressions inflationnistes. Il s’agit des taux directeurs les plus élevés en plus de trois décennies.

Sur la semaine, le CAC 40 chute de 1,4%, le S&P 500 perd 0,1% et le Nasdaq s’apprécie de 0,7 %.


USA

La production industrielle se replie de 0,3% en août contre une hausse de 0,2% en juillet et une progression de 0,3% attendue par les économistes.

Les ventes de détail bondissent de 1,2%, un chiffre nettement au-dessus des 0,8% attendus par les économistes et des -0,5% constatés le mois précédent.


Europe

En France, les prix à la consommation progressent de 2,6% sur un an en en août, contre 2,4% en juillet. Le chiffre est au plus haut depuis mai. 


Asie

En Chine, la production industrielle progresse de 5,2% sur un an en août contre 4,5% en juillet et 4,8% attendus.

Les ventes de détail progressent de 0,4% sur un an en août, un chiffre sous les 0,7% attendus mais contre une baisse de 0,6% en juillet. Le taux de chômage progresse à 5,3% contre 5,2% le mois précédent.


Sociétés

Pas de publications pour les valeurs de vos fonds cette semaine.


A venir

La semaine prochaine sera relativement pauvre en statistiques économiques et en publications d’entreprises à l’exception de Costco pour le fonds Ahymis Millennial.

La géopolitique prendra le relai avec de réelles inquiétudes renouvelées quant à la situation au Moyen-Orient et en Ukraine et leur impact sur les prix de l’énergie.

La visite du Président Xi Jinping aux USA sera très commentée, les thèmes attendus sont nombreux, incluant la régulation de l’IA, les tarifs douaniers, les conflits armés en cours, la situation à Taiwan… Les surenchères de l’administration Trump avant les élections de « midterm » du 3 novembre seront par ailleurs à surveiller.

Les mega caps de croissance se sont distinguées cette semaine, des dossiers largement présents dans nos fonds. Bruits de bottes obligent, les valeurs de la défense affichent des performances positives cette semaine dans le fonds Athymis Industrie 4.0. Malgré la hausse des taux, la récente compression des PE crée selon nous des opportunités sur des thématiques de long terme largement intactes… il est selon nous urgent de rester sereins face à l’accélération des rotations en cours.
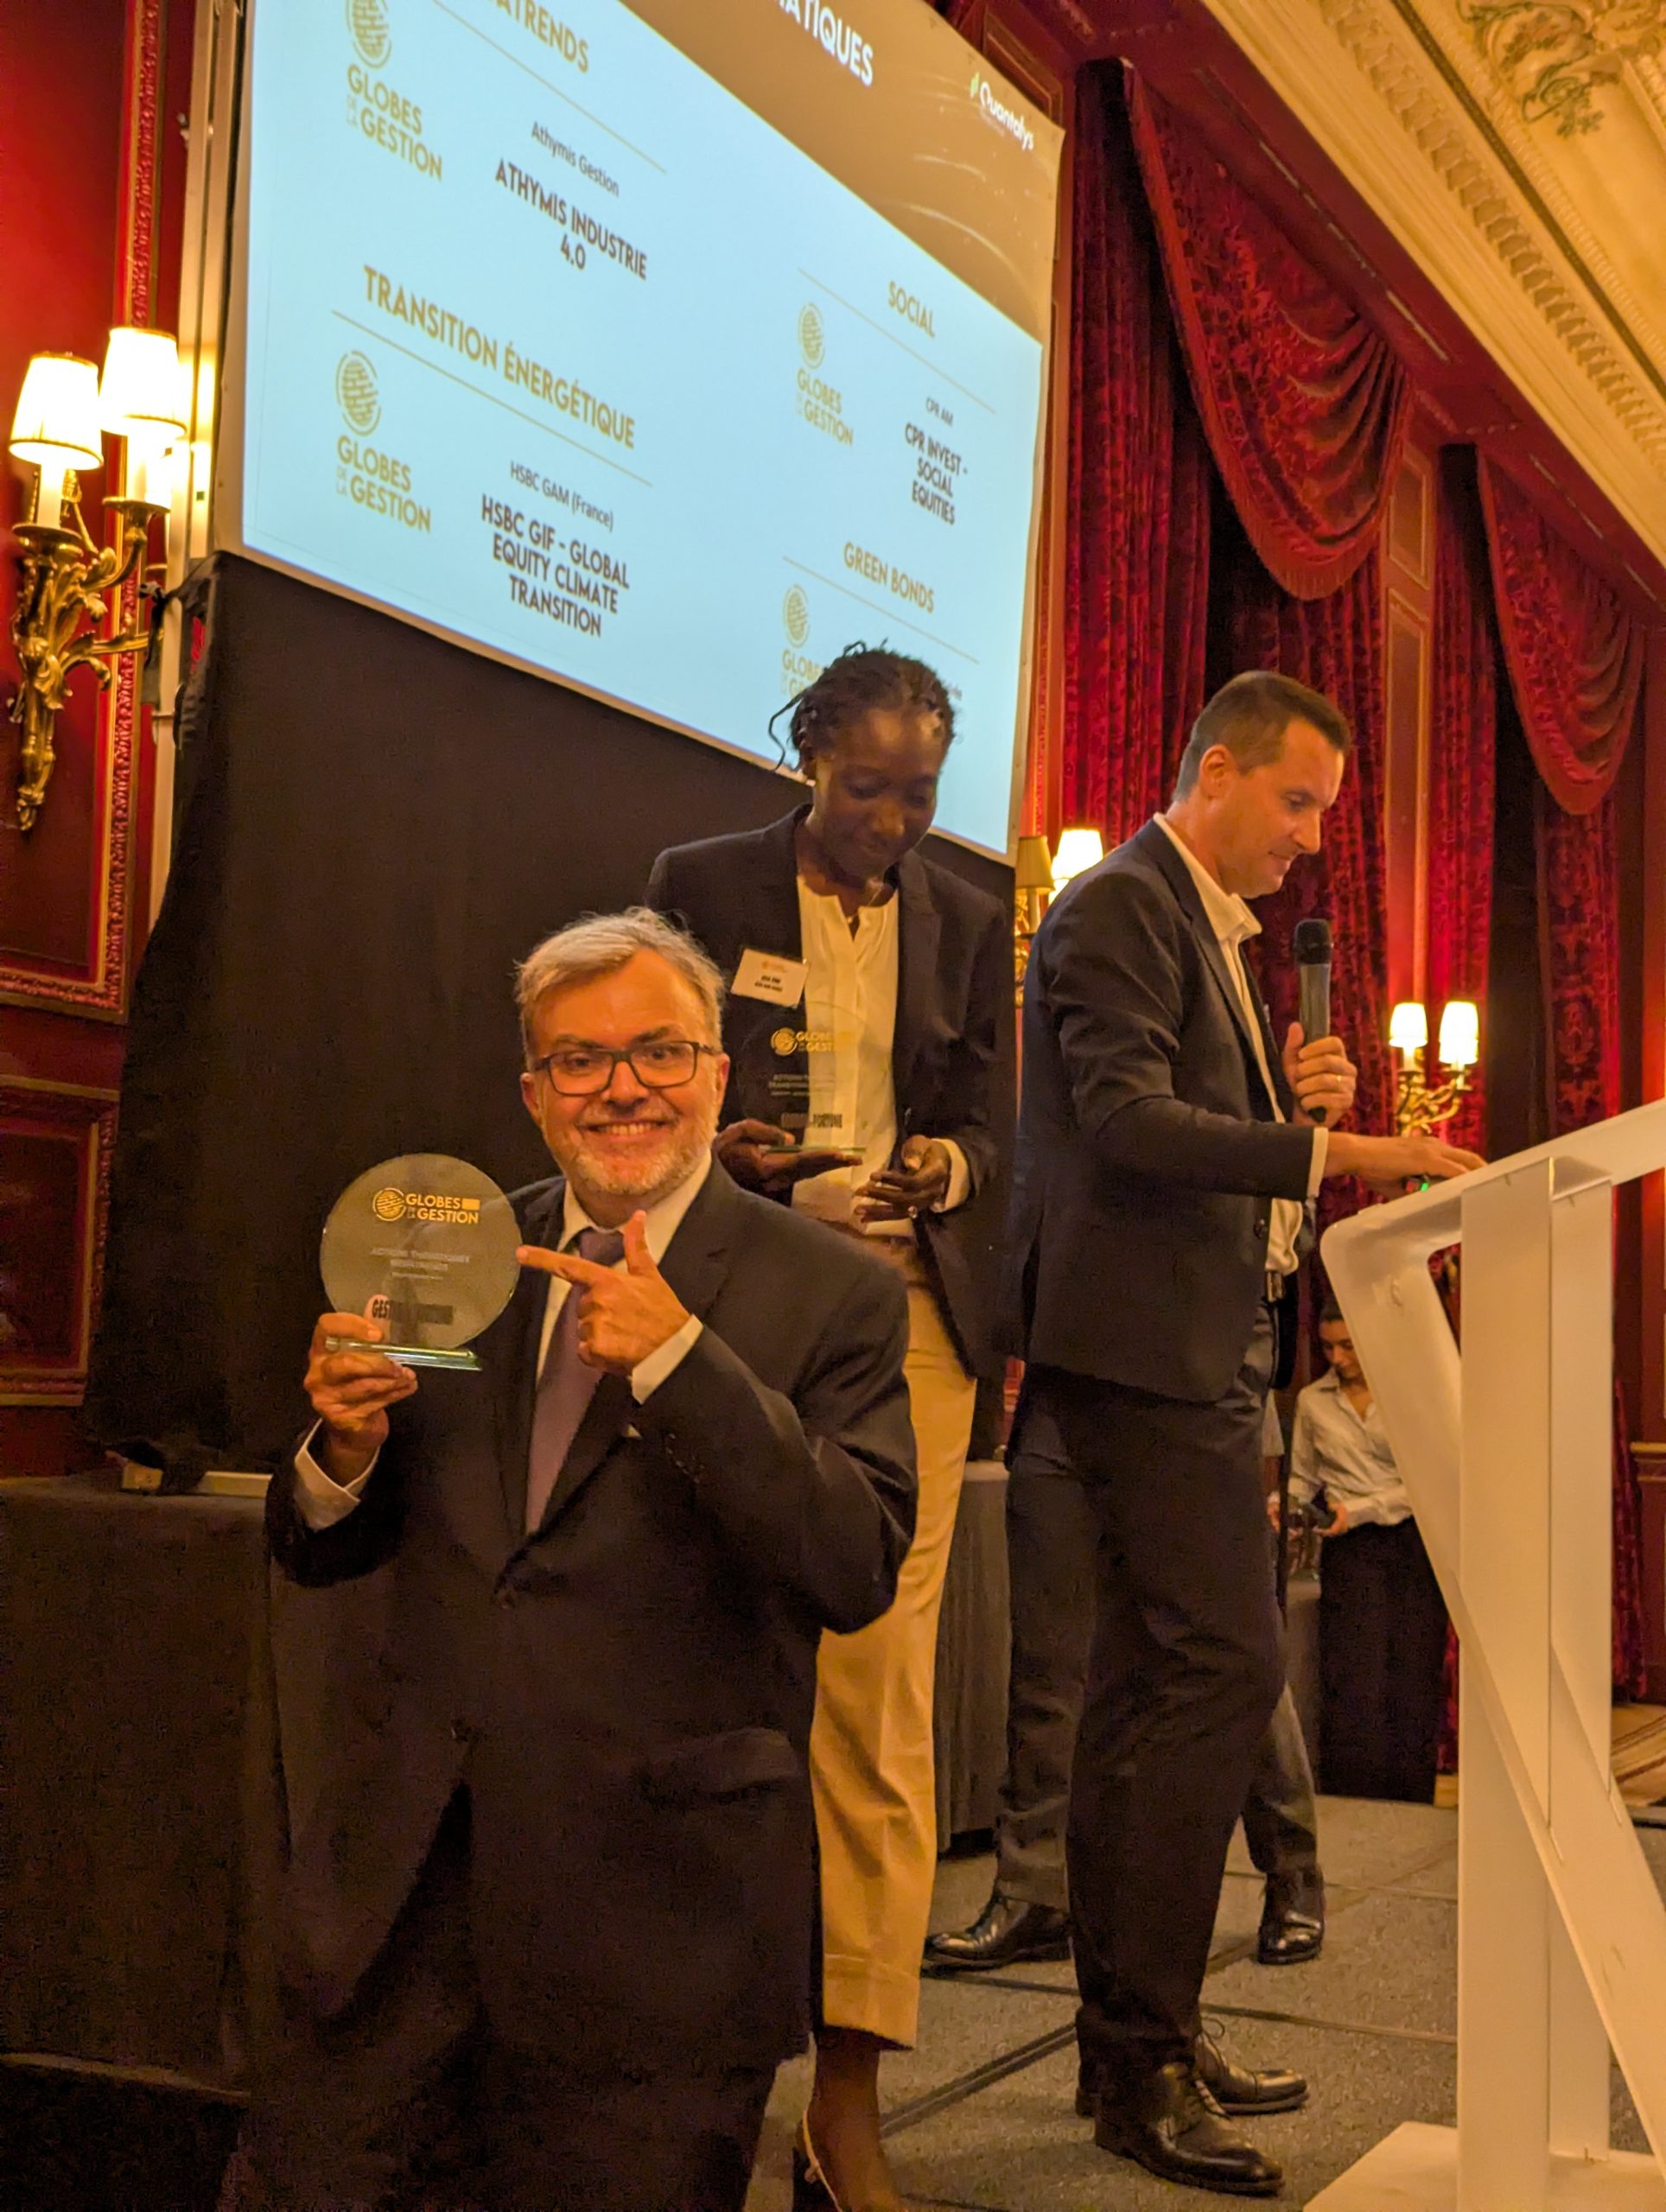
Athymis Gestion récompensé aux Globes de la Gestion 2026 !

Chers partenaires,

Nous sommes heureux de vous annoncer qu’ATHYMIS INDUSTRIE 4.0 (FR0013358793) a été distingué lors des Globes de la Gestion 2026, en obtenant la 1ère position de la catégorie Actions Thématiques : Megatrends.

Cette reconnaissance récompense la constance de notre gestion et la pertinence de la thématique portée par le fonds depuis son lancement, autour des grandes transformations industrielles et technologiques.

Sur les 3 dernières années, ATHYMIS INDUSTRIE 4.0 affiche une performance cumulée de +71,37% (soit +20,59% annualisé), pour une volatilité de 16,09% et un ratio de Sortino de 1,6 sur la période. La performance depuis la création est de 118,76% au 16/09/2026.

*Performances de la part P. Part P créée le 22/01/2019. Les performances passées ne préjugent pas des performances actuelles et futures. Merci de bien lire les documents de référence des fonds avant d’investir. Investir présente des risques.

Nous tenons à remercier nos souscripteurs et partenaires pour leur confiance, qui nous permet de poursuivre cette gestion de conviction sur le long terme.

Nous restons bien évidemment disponibles pour toute demande d’information complémentaire.
Bien cordialement,
L’équipe Athymis Gestion

Place à la Fed ! L’hebdo Athymis Gestion

« Don’t fight the Fed » – expression attribuée à Martin Zweig

Semaine difficile pour les marchés globaux impactée défavorablement par la hausse des prix du baril et des taux.

Malgré un repli vendredi, le prix du baril de pétrole a continué sa hausse avec un WTI à 99,9 USD en hausse de 9,3% sur la semaine, le baril de Brent dépasse les 100 dollars à 104,6 dollars le baril. Rappelons que le WTI était proche des 70 USD début juillet et de 113 USD début avril.

Les taux longs ont continué de se tendre avec un 10 ans US qui termine la semaine à 4,97%.

En Europe, la BCE a, comme prévu, relevé ses taux directeurs de 25 points de base.

Aux USA, les prix à la production (indice PPI) ont progressé de 5,4% sur un an en août contre 4,8% en juillet. L’indice d’inflation CPI US est ressorti vendredi en hausse de 3,4% sur un an en août, un chiffre au niveau des 3,4% constatés en juillet.  Ces chiffres en ligne avec les attentes ont permis un rebond notable des marchés vendredi.

Sur la semaine, le CAC 40 perd 1,2%, l’indice S&P 500 se replie de 0,8% et le Nasdaq de 0,7%.

USA
L’indice de confiance du consommateur de l’Université du Michigan ressort à 47,8 en septembre contre 51,7 en août et 55,2 en juillet. Des chiffres qui restent au-dessus du record au plus bas de 44,8 constatés en mai 2026.


Europe

Le PIB de la zone euro croît de 0,6% au deuxième trimestre de 2026. Un chiffre à comparer à la croissance de 1,2% constatée au deuxième trimestre de 2025.

La production industrielle allemande chute de 1,1% en juillet, un chiffre sous les 0,1% de croissance attendue.

Asie

En Chine , l’indice d’inflation CPI ressort en hausse de 0,8% sur un an contre 0,5% en juillet. L’indice des prix à la production (PPI) progresse de 3,8% sur un an au-dessus des 3,5% constatés en juillet.

Sociétés

Pas de publication pour les valeurs de vos fonds cette semaine

A venir

La Fed se réunit mercredi 16 septembre et pourrait décider d’une hausse des taux directeurs après les récents chiffres d’inflation. L’outil CME Fedwatch prévoit dorénavant à 88% une hausse des taux de 25 points de base contre 59% la semaine dernière.

L’entrée dans un cycle de hausse des taux n’est en théorie pas favorable aux marchés d’actions. Ceci étant, les statistiques post hausse des taux pour les actions ne sont pas si défavorables. Selon Goldman Sachs, le S&P 500 a généré un rendement moyen sur 3 mois de -2 % au début de sept cycles de hausse au cours des dernières décennies mais, le S&P 500 a généré un rendement moyen de +9 % au cours des 12 mois suivant la première hausse. Rappelons que les bénéfices des entreprises ainsi que leurs bilans sont solides et la volatilité à venir nous semble source d’opportunités. Les choix sectoriels seront clés.

L’évolution du conflit au Moyen-Orient sera aussi suivie à un moment où le transport de pétrole pourrait être paralysé après l’attaque d’un pipeline en Arabie Saoudite et la prise contrôlée par les Houthis du détroit de Bab-el Mandeb.

Nous surveillerons par ailleurs la dynamique du côté des investissements dans l’IA. Après plusieurs dérapages de l’IA, Dario Amodei, PDG d’Anthropic, a démandé le 12 septembre de ralentir volontairement la course à l’IA, et s’est s’engagé unilatéralement à donner à des évaluateurs indépendants un accès aux modèles. Sam Altman d’OpenAI a répondu publiquement qu’il était d’accord, Elon Musk et Demis Hassabis (Google DeepMind) ont aussi approuvé l’idée. Par ailleurs Open AI vient d’annoncer le report de son IPO à 2027.

En attendant la Fed… L’hebdo Athymis Gestion

« Il y a eu trois grandes inventions depuis le début des temps : le feu, la roue et la banque centrale. » – Will Rogers

Les regains de tensions autour du Golfe Persique ont contribué à une forte hausse du prix du baril cette semaine. Le WTI progresse de 9,4% à plus de 91 dollars le baril.

Les très attendues statistiques d’emploi US ont surpris avec la création de 162 000 emplois en août, un plus haut sur cinq mois et à rapprocher des 21 000 créations de juillet. Le taux de chômage reste stable à 4,1%.  

Les taux à 10 ans se sont de nouveau tendus avec un 10 ans US à 4,78%, au plus haut depuis 2008. Le 30 ans US termine la semaine à 5,24%.

Les déclarations du Gouverneur de la Fed, ChristopherWaller, laissant envisager le maintien du statu quo pour les taux directeurs ont permis une accalmie en fin de semaine. 

En Europe, l’inflation dans la zone euro est ressortie à 3,3% en août contre 2,9% en juillet et 3,3% attendus. A noter, les valeurs françaises et particulièrement les valeurs domestiques sont restées sous pression cette semaine. Les impasses sur budget français et les déclarations des candidats à la présidentielle de 2027 continuent de peser.

Sur la semaine, le CAC 40 perd 1,5%, le S&P 500 est stable et le Nasdaq progresse de de 0,4%.


USA

L’indice ISM PMI manufacturier ressort à stable à 54,6 en aout contre 55,6 en juillet et 55,2 attendus.

L’indice ISM PMI des services ressort à 55,4 contre 54,2 attendus et 54,1 le mois précédent.


Europe

L’indice PMI manufacturier de la zone euro progresse à 52,7 en août contre 51,9 en juillet, un chiffre au plus haut depuis mai 2022.


Asie

L’activité manufacturière chinoise se contracte pour le deuxième mois consécutif en août avec un indice PMI sous la barre des 50 à 49,8 en août contre 49,2 en en juillet, un chiffre au-dessus des 49,5 attendus.


Sociétés

Medtronic affiche une croissance organique de 13.7% soit 2.3% au-dessus du consensus. Le management fait état d’un volume de procédures très sain à travers tous ses verticaux et géographies. La guidance est relevée.

La publication de Broadcom au troisième trimestre est solide, avec un chiffre d’affaires en hausse de 86% sur un an et légèrement supérieur au consensus. Le principal moteur de cette croissance reste l’activité liée à l’intelligence artificielle, en progression spectaculaire de 221% sur un an. Pour le quatrième trimestre, Broadcom vise 34,8 Md$ de chiffre d’affaires, un chiffre légèrement inférieur aux 35 Md$ attendus par le marché.


A venir

La semaine prochaine sera réduite à 4 jours aux USA pour cause de Labor Day lundi. L’indice d’inflation CPI US, publié vendredi sera très suivi à quelques jours de la réunion de la Fed du 16 septembre. Rappelons que le dernier chiffre sorti pour juillet indiquait une inflation à 3,4% contre 3,5% en juin.

 Les rotations continuent avec des valeurs du secteur de l’énergie, de la santé et les financières de nouveau en verve cette semaine. A l’opposé, les valeurs de la consommation courante, le secteur des matériaux et les industrielles ont été à la peine. 

Sur un mois de septembre historiquement défavorable aux marchés d’actions, nous maintenons un biais prudent à court terme à l’approche de la réunion de la Fed du 16 septembre notamment. Les prochaines semaines devraient rester sportives à l’approche des élections de Midterm US. Ceci étant, le cycle de publications trimestrielles qui vient de s’achever avec Broadcom pour les valeurs de vos fonds a été excellent, confirmant de nouveau la pertinence de plusieurs de nos thématiques sur le long terme.

Naviguer à vue ? L’hebdo Athymis Gestion

« Prediction is very difficult, especially if it’s about the future. » — Niels Bohr

Les marchés d’actions globaux ont évolué de façon disparate dans une semaine marquée par des chiffres d’inflation US très légèrement au-dessus des attentes, des résultats trimestriels de Nvidia au-dessus des attentes et des déclarations de Kevin Warsh, nouveau président de la Fed, laissant plutôt envisager une hausse des taux directeurs US à court terme.

En début de semaine, les USA ont mis en place de nouveaux tarifs douaniers pour le Canada, entrainant une réplique immédiate d’Ottawa.

Nvidia a publié des résultats trimestriels très largement supérieurs aux attentes, confirmant que la demande liée aux infrastructures d’intelligence artificielle reste extrêmement soutenue. Le chiffre d’affaires ressort ainsi en hausse de plus de 100% sur un an.

Les actions américaines ont oscillé vendredi après les déclarations de Kevin Warsh lors du symposium de Jackson Hole, insistant sur les risques inflationnistes U.S.

Conséquence directe, les taux courts US se sont tendus avec un 2 ans US à 4,35% vendredi contre 4,23% à la clôture de jeudi. Les investisseurs anticipent dorénavant majoritairement une hausse des taux directeurs le 16 septembre prochain. L’euro perd 0,82% contre dollar sur la semaine.

L’indice d’inflation PCE, favorisé par la Fed dans ses prises de décisions, est ressorti en hausse de 0,2% en juillet sur un mois et en hausse de 3,7% sur un an. Des chiffres légèrement au-dessus des attentes. 

Le baril de pétrole a repris son mouvement à la baisse avec un WTI en repli de 4,2% à 83,44 dollars le baril.

Sur la semaine, le CAC 40 perd 1%, le S&P 500 progresse de 0,5% et le Nasdaq de 0,9%.

USA

L’indice de confiance de l’Université du Michigan baisse à 51.7 en août contre 55,2 en juillet, un chiffre au-dessus des 51 attendus mais qui reste nettement au-dessus du plus bas historique à 44,8 constaté il y a trois mois.

Europe

En Allemagne, l’indice IFO du climat des affaires progresse à 88.8 en août contre 86,7 en juillet et 87,2 attendus.

Asie

 Au Japon, l’indice CPI progresse à 1,9% en août contre 1,8% en juillet. 


Sociétés

Nvidia a publié des résultats trimestriels très largement supérieurs aux attentes, confirmant que la demande liée aux infrastructures d’intelligence artificielle reste extrêmement soutenue. Le chiffre d’affaires est en hausse de plus de 100% sur un an. Le bénéfice net a plus que doublé sur un an. Nvidia anticipe désormais une croissance de son chiffre d’affaires d’environ 70% sur l’exercice fiscal 2028, très supérieure aux attentes du marché qui tablaient sur environ +44%.

Heico publie un excellent trimestre, avec un chiffre d’affaires en hausse de 23,1%. Le bénéfice par action progresse de 32,5% sur un an. Heico indique que son pipeline d’acquisitions est «incroyablement fourni».

Williams-Sonoma publie un T2 solide, supérieur aux attentes, avec une croissance qui reste dynamique malgré un environnement marqué par les droits de douane. Le groupe relève sa guidance 2026.


A venir

Les chiffres d’emploi mensuel US publiés vendredi seront très suivis cette semaine après la récente faiblesse constatée.  Les résultats de Broadcom seront aussi suivis dans le sillage de la publication de Nvidia. Rappelons que le secteur des semi-conducteurs a chuté de 17% en juillet et rebondi d’un modeste 2% en août.

Les récentes publications du monde du logiciel, infirmant le concept de « SaaSpocalypse », à savoir un effondrement du secteur face à l’IA, nous ont invité à nous réexposer au secteur, prolongeant ainsi nos efforts de diversification.

Les prochaines semaines pourraient être délicates, une potentielle hausse des taux directeurs US pourrait en effet refroidir les ardeurs des investisseurs, et ce même si la consommation reste bien orientée et le cycle de publications récent a été favorable. Nous resterons vigilants mais n’hésiterons pas à nous renforcer sur des dossiers sur-sanctionnés.


Superbe rentrée à tous ! Aux grands et surtout aux petits !

La dette en vedette ! L’hebdo Athymis Gestion

« Bénis sont les jeunes, car ils hériteront de la dette nationale. » – Herbert Hoover

Semaine de repli pour les grands indices d’actions globaux avec en point d’orgue un regain de tension sur le thème de la dette publique.

Les taux longs US se sont appréciés cette semaine avec un 30 ans dépassant ponctuellement les 5,31% quasiment au plus haut sur les 20 dernières années et un 10 ans terminant la semaine à 4,73%. Il faut dire que la dette publique US a dépassé le seuil des 40 trillions de dollars pour la première fois cette semaine. Le phénomène de hausse des taux longs est global, porté par des anticipations d’inflation et des niveaux de dette publique très élevés. Le 10 ans japonais atteint des plus hauts sur 30 ans et le 10 ans français atteint des niveaux inconnus depuis 2008 en terminant la semaine à 4,13%.

Afin de contrecarrer la hausse des taux, le Secrétaire au trésor US Scott Bessent a annoncé le doublement des rachats d’obligations par le trésor US. Une initiative qui cible les taux à 10, 20 et 30 ans. Ces annonces ont eu finalement peu d’impact sur les marchés de taux. L’action de Scott Bessent a plutôt inquiété et fait renaître le spectre de la mise en place d’une politique de « debasement », baisse volontaire du dollar. L’euro reprend sa hausse contre dollar, l’EUR/USD progresse de 0,92% sur la semaine. L’or rebondit de 5% à 4,661 dollars l’once. Les cryptos rebondissent fortement avec un Bitcoin en hausse de 22% sur la semaine, un mouvement accéléré par des déclarations favorables de Donald Trump.

En raison des regains de tension au Moyen-Orient, le baril de pétrole WTI gagne 5,2% sur la semaine à 86,6 dollars le baril.

Les publications des distributeurs US présents dans vos fonds ont été favorables cette semaine, à l’instar de Target ou Ross Stores. En revanche, l’indice SOX des semi-conducteurs reprend sa chute et perd 5,45% sur la semaine.

Sur la semaine, le CAC 40 perd 1,8%, le S&P 500 se replie de 1,4% et le Nasdaq chute de 2%.


USA

L’indice S&P flash PMI des services progresse à 56,8 au plus haut sur 20 mois et contre 54,6 en juillet et 53,9 attendus.

Europe

L’indice d’inflation CPI de la zone euro progresse de 2,9% sur un an en juillet contre 2,8% en juin. L’indice “core” progresse de 2,5% sur un an contre 2,4% en juin avec un indice stable sur un mois.

Asie

En Chine, le chômage des jeunes dans les zones urbaines progresse à 17,9%, au plus haut depuis août 2025 et contre 14,9% en juin.


Sociétés

Publications au-dessus des attentes cette semaine pour les valeurs de vos fonds.

Amer Sports publie un T2 2026 très solide, avec une croissance et une rentabilité largement supérieures aux attentes. Le management relève sa guidance 2026.

Target publie un T2 2027 solide, supérieur aux attentes, confirmant les effets de son plan de redressement. La société relève sa guidance annuelle.

Ross Stores publie un très solide T2, largement porté par une forte dynamique commerciale et un effet positif des remboursements de droits de douane. Ross Stores relève fortement sa guidance annuelle et accélère également son expansion avec 115 ouvertures de magasins prévues cette année.

Deere publie un T3 2026 encourageant, avec un retour à la croissance des résultats après plus de dix trimestres de baisse. Le BPA progresse de 7% tandis que le chiffre d’affaires augmente de 5%, marquant un quatrième trimestre consécutif de croissance des ventes.


A venir

Les résultats trimestriels de Nvidia, publiés mercredi, seront très suivis pour percevoir la dynamique de l’IA. La publication de l’indice d’inflation PCE, indice favorisé par la Fed dans ses prises de décisions, est aussi très attendue.

Comme tous les ans les investisseurs auront les yeux tournés vers le symposium de banquiers centraux US de Jackson Hole avec une première intervention du nouveau Président de la Fed Kevin Warsh vendredi.

Notre exposition très courte sur la courbe des taux est favorable au fonds Athymis Patrimoine dans un contexte délicat pour les investisseurs obligataires.

Le cycle de publication s’approche de la fin avec un bilan favorable pour les valeurs de vos fonds dans un contexte de nervosité du côté des investisseurs. Face à ces regains de volatilité, nous continuons d’adopter une approche équilibrée et multi secteurs dans nos fonds et à chercher (et trouver !) des idées hors des sentiers battus.

Belle rentrée à tous !

Les publications en soutien ?! L’hebdo Athymis Gestion

De bons résultats d’entreprises ont permis aux grands indices de rebondir dans une semaine encore chahutée.

La Réserve fédérale US a maintenu mercredi ses taux directeurs en l’état et ce pour la cinquième réunion consécutive. A noter, trois membres du FOMC ont exprimé leur souhait d’une hausse des taux directeurs de 25 points de base.

L’inquiétude quant aux perspectives d’inflation a pesé sur les marchés obligataires. Les taux longs ont continué de se tendre avec un 30 ans US terminant la semaine au-dessus des 5,26% rejoignant des plus hauts sur 20 ans. Le 10 ans US dépasse les 4,71%.

L’indice d’inflation US PCE, favorisé par la Fed dans ses prises de décisions est ressorti en hausse de 3,7% sur un an en juin contre 4,1 % en mai. La croissance du PIB US au deuxième trimestre est ressortie en hausse de 1,5% sur un an contre 2,1% le trimestre précédent, un chiffre sous les attentes.

En Europe, le PIB de la zone euro est ressorti en hausse de 0,4% au deuxième trimestre contre une stagnation au premier trimestre et une progression de 0,2% attendue. L’indice d’inflation CPI progresse de 2,9% sur un an contre 2,8% en juin.

Sur la semaine, le CAC 40 s’apprécie de 1,6%, le S&P 500 de 1,05% et le Nasdaq progresse de 1,59%. A noter, le mois a été marqué par un repli de 3,2% des valeurs du Nasdaq.


USA

L’indice de confiance du consommateur de l’Université du Michigan progresse à 55,2 contre 54,4 attendus et 49,5 constatés en mai.


Europe

Le PIB français progresse de 0,2% au deuxième trimestre de 2026 contre une contraction de 0,1% au premier trimestre.

En Allemagne, l’indice IFO du climat des affaires progresse à 86,6, au plus haut depuis février et contre 85,7 en juin.


Asie

En Chine, la croissance des profits des sociétés industrielles baisse à 15,1% en juin contre 21,1% en mai.


Sociétés

Belle série de publications pour les valeurs de vos fonds dans une semaine particulièrement chargée.

Aux USA, publications au-dessus des attentes pour Amazon, Amphenol, Baker Hugues, Boeing, Johnson Controls, Microsoft, Oshkosh. Publication en ligne pour Xylem.

Meta affiche une forte croissance du chiffre d’affaires mais les bénéfices sont impactés par des charges exceptionnelles et la hausse des capex pèse de nouveau sur le cours. Apple publie des résultats au-dessus des attentes mais déçoit sur la performance des services, le titre est fortement sanctionné en fin de semaine.

En Europe, publications au-dessus des attentes pour Air Liquide, BAM, BBVA, Bouygues, Brunello Cuccinelli, Danone, ENI, Engie, De’Longhi, GTT, Hochtief, Knorr Bremse, Legrand, Leonardo, L’Oreal, Nemetschek, Orange, Prysmian, Puma, Rolls Royce, Safran, Schneider Electric, Société Générale et Veolia. Publication globalement en ligne pour Vinci.

Hermès publie des chiffres de qualité mais l’activité en Chine inquiète, le titre subit une baisse significative post publication. Belle progression du CA pour Adidas mais des profits inférieurs aux attentes (en raison de dépenses marketing élevées) et le départ du CFO pèsent sur le titre.

En Asie, SK Hynix a publié un CA sous les attentes bien qu’en hausse de 257% (!). Les revenus ont été pénalisés par des livraisons de HBM4 plus lentes qu’anticipé. Le titre est fortement sanctionné dans un contexte difficile pour le secteur des semi-conducteurs avant fort rebond jeudi.


A venir

Les chiffres de l’emploi US, publiés vendredi seront très suivis. Rappelons qu’en juin l’économie américaine a créé 57 000 emplois un chiffre deux fois sous les attentes. Nous surveillerons l’actualité au Moyen-Orient et seront vigilants quant à l’évolution des taux.

La semaine a été éprouvante pour la composante tech de nos fonds avec la poursuite du chaos de juillet pour les composants électroniques avant un rebond significatif jeudi. Les publications de Microsoft et Amazon ont toutefois confirmé la dynamique des investissements dans l’IA avec pour Microsoft une monétisation notable des services. Le rebond des marchés pourrait perdurer porté par un cycle de publications d’entreprises favorable. A ce stade, 61% des entreprises du S&P 500 ont publié et 86% ont publié des résultats au-dessus des attendes et 77% ont publié des chiffres d’affaires au-dessus des attentes (source : Factset).

Nos publications sont bien orientées à ce stade et, malgré la volatilité relativement élevée historiquement constatée en août, nous restons relativement investis avec la volonté de continuer de rester réactifs et ouverts sur de nouvelles idées.

Opportunités ! L’hebdo Athymis Gestion

« Les opportunités, c’est comme les autobus, il y en a toujours un autre qui arrive.« – Sir Richard Branson

Les indices globaux ont terminé la semaine en ordre dispersé avec une contre-performance notable de la Tech US.

Les taux longs se sont tendus un peu partout dans le monde, le 10 ans US a ponctuellement franchi les 4,70% à la hausse.  En France, l’OAT 10 ans a passé les 4% avant de se replier en fin de semaine. Les taux à 10 ans ont passé les 5% au Royaume-Uni et le à 10 ans allemand a atteint un plus haut depuis 2011.

Les tensions au Moyen-Orient, avec les menaces des Houthis sur le trafic maritime dans la mer Rouge ont continué de porter le prix du baril de pétrole à la hausse. Le baril de WTI progresse de 9,6% sur la semaine à 90,42 dollars. Le baril de Brent bondit de 11.6% à 98.34 dollars, après avoir ponctuellement passé les 100 dollars à mi-semaine.

Jeudi, la BCE a maintenu ses taux directeurs inchangés à 2,25% après la hausse de 25 points de base de juin.

Vendredi, l’administration Trump a imposé de nouveaux tarifs douaniers à 60 pays.

Sur la semaine, le CAC40 gagne 0,4%, le S&P 500 se replie de 0,6% et le Nasdaq perd 2,1%.

USA

L’indice PMI composite ressort à 53,6 en juillet contre 51,9 en juin un chiffre au plus haut depuis novembre, porté notamment par l’activité liée à la coupe du monde de la FIFA.

Europe

En France, l’indicateur synthétique du climat des affaires de l’INSEE s’établit à 97 et gagne deux points. Il reste en deçà de son niveau moyen de 100.

Asie

Au Japon l’indice d’inflation « core » progresse de 1,6% sur un an en juin, un chiffre en ligne avec les attentes.

Sociétés

Belle série de publications pour les valeurs de vos fonds.

Aux USA, publications au-dessus des attentes pour General Motors, GE Vernova, RTX, SLB, TE Connectivity et Thermo Fisher. Alphabet affiche des résultats au-dessus des attentes mais, avec un programme d’investissements revu à la hausse, l’entrée en free cash flow négatif pour la première fois depuis l’IPO inquiète, le titre est sévèrement sanctionné.

En Europe, publications au-dessus des attentes pour Dassault Aviation, GEA, Thalès et Unicredit.

En Asie, publication au-dessus des attentes pour CATL.

A venir

La semaine prochaine sera marquée par de nouvelles publications d’entreprises majeures avec notamment Amazon, Apple Meta et Microsoft du côté des « Magnificent Seven ». Les résultats des grands de la Tech seront suivis à un moment où les investisseurs doutent de la rentabilité à terme de leurs investissements massifs dans l’IA.

La Fed se réunit deux jours avec un statu quo probable dans la politique de taux. Les premières estimations de la croissance du PIB US pour le deuxième trimestre, publiées jeudi, seront suivies. L’indice d’inflation US PCE sera également scruté. L’évolution du conflit entre les USA et l’Iran et ses conséquences économiques restera clé.

Le fonds Athymis Industrie 4.0 se distingue cette semaine avec des performances notables en absolu comme en relatif provenant d’un premier lot de publications favorables et de mouvements récents hors Tech pertinents. Nous continuons de maintenir une exposition équilibrée dans nos portefeuilles en faisant preuve d’opportunisme face aux rotations en cours.

Les « Chips » au pilon ? L’hebdo Athymis Gestion

Semaine difficile pour les marchés globaux. Les valeurs des semi-conducteurs ont repris leur chute et entraîné les indices à la baisse. Les regains de tensions entre l’Iran et les Etats-Unis ont aussi pesé.

Les premières publications d’entreprises ont été pourtant bien orientées avec notamment les grandes banques américaines en verve.

Les inquiétudes ont repris quant aux niveaux d’investissement dans l’IA. Il est vrai que le newsflow a été dans l’ensemble défavorable au secteur. La perspective de cash flows négatifs pour certains hyperscalers, un moratoire sur la construction de data centers dans l’Etat de New York, le report de la dernière version de Gemini par Alphabet, le challenge d’acteurs chinois comme Moonshot avec son nouveau modèle Kimi K3 et la volatilité de SK Hynix après sa cotation à New York ont fortement contribué à la baisse de semi-conducteurs  Paradoxalement, IBM (absent de nos fonds) a affiché sa plus forte baisse quotidienne historique en annonçant que ses clients investissaient plus dans le hardware que dans le software actuellement. L’indice SOX des semi-conducteurs se replie de près de 10% sur la semaine. L’indice Coréen Kospi, fortement pondéré en valeurs de semi-conducteurs chute de 8,7% sur la semaine.

En raison de la reprise spectaculaire du conflit entre les USA et l’Iran, le baril de pétrole (WTI) bondit de 15,5% sur la semaine à plus de 82 dollars relançant les anticipations inflationnistes.

Elément positif, aux USA, l’indice d’inflation CPI est ressorti en hausse de 3,5% sur un an contre 4,2% en mai et 3,8% attendus. Un chiffre reflétant surtout le repli des prix des carburants. Hors alimentation et énergie, l’indice CPI « core » est resté stable sur le mois et est ressorti en hausse de 2,6% sur un an en juin contre 2,9% en mai.

Autre point positif, l’indice de confiance du consommateur de l’Université du Michigan a rebondi à 54,4 contre 49,5 le mois précédent et 51.0 attendu.

Sur la semaine le CAC 40 est stable, le S&P 500 se replie de 1,6% et le Nasdaq chute de 2,9%.


USA

L’indice des prix à la production (PPI) ressort en baisse de 0,3% contre un rebond de 0,6% le mois dernier et un consensus qui l’attendait stable.

Les ventes de détail ressortent en hausse de 0,2%, un chiffre en ligne avec les attentes et en repli par rapport aux 1% de croissance du mois dernier en raison principalement de la baisse du prix des carburants. Hors prix des carburants, la hausse est de 0,7% sur le mois.


Europe

L’inflation dans la zone euro ressort à 2,8% sur un an en juin contre 3,2% en en mai.


Asie

Le PIB chinois progresse de 4,3% sur un an pour le deuxième trimestre de 2026 contre 4,5% attendus et 5% constatés au premier trimestre. Il s’agit du taux de croissance le plus bas depuis le quatrième trimestre de 2022.


Sociétés

Premières publications au-dessus des attentes pour les valeurs de vos fonds mais avec des réactions disparates sur les marchés.

Aux USA publications au-dessus des attentes pour GE Aerospace, Intuitive Surgical, JP Morgan. GE Aerospace est sévèrement sanctionné après il est vrai un très beau parcours. Intuitive Surgical souffre également car les investisseurs attendaient une revue à la hausse du volume de procédures attendu cette année.

En Europe, publications au-dessus des attentes pour ASML, Assa Abloy, Atlas Copco, Saab. Publication mitigée pour ABB avec toutefois des prévisions revues à la hausse.

En Asie publication au-dessus des attentes pour TSMC.


A venir

Les publications de résultats trimestriels d’entreprises vont s’accélérer avec notamment deux des « Magnificent Seven » Alphabet et Tesla cette semaine. La dynamique d’investissement d’Alphabet dans l’IA sera regardée de près. Le comportement du secteur des semi-conducteurs sera suivi après la déroute des derniers jours. Les avancées des conflits en Iran et en Ukraine et leurs conséquences seront aussi suivies.

Nos fonds Athymis Millennial et Athymis Better Life ont relativement bien résisté cette semaine, bénéficiant notamment de rotations sectorielles marquées en faveur de certains de leurs secteurs comme la consommation et la santé.

Nous avons ajusté notre exposition aux composants électroniques sans pourtant abandonner le secteur, certains mouvements à la hausse nous interpelaient, la pression actuelle à la baisse interroge aussi, notamment eu égard à de premiers résultats de la filière de très bonne facture.  La question d’un dégonflement de bulle de l’IA se pose naturellement même si la dynamique d’investissement semble intacte. Nous resterons vigilants mais opportunistes sur des corrections exagérées.

Rester en selle… L’hebdo Athymis Gestion

« Beaucoup plus d’argent a été perdu par des investisseurs essayant d’anticiper les corrections que lors des corrections elle-même » –Peter Lynch

La semaine était réduite à 4 jours aux USA pour cause de fête nationale et a commencé par un rebond des valeurs technologiques dans un contexte marqué par les avancées dans les négociations entre les USA et l’Iran et l’annonce de l’ouverture du détroit d’Ormuz.

Parmi les faits saillants de la semaine, l’économie américaine a créé 57 000 emplois non agricoles en juin contre 127 000 le mois précédent et 114 000 attendus. Le taux de chômage est ressorti à 4,2%. La faiblesse dans les créations d’emploi a remis en question le scenario d’une hausse des taux directeurs US dans les prochains mois. L’euro gagne 0,47% contre dollar sur la semaine.

Le prix du baril de pétrole a continué sa chute avec un WTI en baisse de 0,7% sur la semaine, se rapprochant des niveaux pré-conflit en Iran.

En fin de semaine, les valeurs des semi-conducteurs ont été de nouveau sous pression, les investisseurs prenant leurs profits dans un contexte d’inquiétudes quant à la soutenabilité des niveaux d’investissement actuels dans le domaine de l’IA.

Sur la semaine, le CAC 40 gagne 1,5%, le S&P 500 1,8% et le Nasdaq gagne 2,1%.

USA

Les commandes industrielles baissent de 1,3% en mai après un rebond de 5,3% en avril. Les économistes attendaient une baisse de 1,8%. 


Europe

L’indice PMI composite de la zone euro ressort à 50,0 contre 48,5 en mai, au plus haut sur trois mois.

L’inflation dans la zone euro progresse de 2,8% contre 3,2% en mai et 3% attendus.

Le taux de chômage de la zone euro s’établit à 6,2% en mai, un chiffre stable par rapport à avril. Les économistes l’attendaient à 6,3%.


Asie

Au Japon, l’indice PMI manufacturier ressort à 54,8 contre 54,5 en mai.


Sociétés

Pas de publication pour les valeurs de vos fonds cette semaine.

A venir

La semaine dernière a continué d’être témoin de rotations sectorielles marquées, favorables à nos fonds Athymis Better Life et Athymis Trendsetters Europe, qui confirment la pertinence de notre diversification.

Avant le démarrage du cycle de publications d’entreprises, nous continuerons de surveiller l’actualité au Moyen-Orient et suivrons de près la Tech après les « coups de froid » des dernières semaines. La réunion de l’OTAN de cette semaine, en présence de Donald Trump devrait par ailleurs relancer la dynamique favorable pour les valeurs de la défense. Les minutes de la dernière réunion de la Fed, sous la direction pour la première fois de Kevin Warsh, seront scrutées.

Après un premier trimestre difficile en raison du conflit au Moyen-Orient, l’indice S&P 500 a progressé de 15% sur le deuxième trimestre et le Nasdaq de 21%, leur meilleur trimestre depuis 2020. Il fallait rester investis ! La qualité des publications d’entreprises, les perspectives de sortie de crise en Iran, une économie présentant une certaine résilience et une inflation relativement maîtrisée ont redonné de l’optimisme aux investisseurs. Dans un contexte piégeux, avec des performances géographiques et sectorielles disparates, nos fonds se sont tous bien comportés sur le semestre avec une mention spéciale pour le fonds Athymis Industrie 4.0, qui progresse de 17,1% YTD au 30 juin et de 144,7% depuis sa création en janvier 2019.