Hors IA, point de salut ? L’hebdo Athymis Gestion

« L’IA est la nouvelle électricité » – Andrew Ng

La semaine a connu des configurations disparates pour les marchés d’actions avec un rebond en fin de semaine consécutif à des statistiques d’emploi US nettement sous les attentes et des valeurs de la Tech US qui continuent de creuser l’écart, l’indice Nasdaq atteignant de nouveaux plus hauts historiques.

Signe d’une pause sur le front de l’inflation, l’indice d’inflation US « core » PCE a progressé de 0,2% sur un mois en août contre 0,1% en juillet et 0,3% attendus. Sur un an, l’indice progresse de 3%, un chiffre en ligne avec les 3% constatés en juillet.

 Les statistiques d’emploi US étaient très attendues et ont déçu. L’économie américaine n’a créé que 29 000 emplois non agricoles en septembre, un chiffre nettement sous les 85 000 attendus et les 133 000 créations d’emplois constatées en août. Le taux de chômage progresse à 4,2% contre 4,1% en août.

 Conséquence directe, la probabilité que la Réserve fédérale relève ses taux lors de sa réunion du 28 octobre chute à 22 % vendredi, contre 64 % il y a une semaine. Les taux longs se sont légèrement détendus et les marchés d’actions se redressent. Malgré le répit de fin de semaine, les taux longs sont restés élevés avec un 10 ans US à 5,27% et un 10 ans français à 4,86% après avoir atteint les 4,93%. Le 30 ans US atteint son plus haut niveau depuis 2002.

La potentielle impasse budgétaire française et un climat social délétère ont pesé sur les valeurs françaises de nouveau en net repli cette semaine.

En fin de semaine le prix du baril de pétrole s’est replié après l’annonce de libération de réserves stratégiques par l’Union Européenne. Le baril de pétrole (WTI) perd 1,2 % sur la semaine à 91,2 dollars.

Le dollar US continue de s’apprécier, l’EUR/USD perd 1,22% sur la semaine.

 La semaine a été aussi marquée par la publication du prospectus d’introduction en bourse d’Anthropic, prévue dorénavant mi-novembre validant l’ampleur de ses investissements dans l’IA. Une publication nettement au-dessus des attentes de Micron aura aussi permis aux valeurs des semi-conducteurs de reprendre leur hausse.

Sur la semaine, le CAC 40 perd 2,2%, le S&P 500 se replie de 0,3% et le Nasdaq progresse de 0,5%. A noter, l’indice Dow Jones perd 1,3% sur la semaine.


USA

L’indice ISM manufacturier se maintient à 54,5 contre 54,6 en août et 54,8 attendus.


Europe

L’indice PMI manufacturier de la zone euro progresse à 52,9 contre 52,7 en août, atteignant un plus haut depuis mai 2022.


Asie

En Chine, l’indice PMI composite progresse à 50,7 contre 49,5 en Sociétes


Sociétés

Micron affiche des résultats nettement au-dessus des attentes avec un chiffre d’affaires de 54,2 milliards de dollars contre 51 milliards attendus, en hausse de 379% sur un an et un BPA ajusté de 33,4 $ contre 31,6 $ attendus. La direction prévoit une demande de mémoire pour l’IA tendue jusqu’en 2028.


A venir

La semaine prochaine sera relativement pauvre en statistiques économiques et ce dans l’attente de l’amorce de la prochaine saison de résultats trimestriels. Nous prendrons connaissance des minutes de la dernière réunion de la Fed.

Les marchés de taux et des prix du pétrole à des niveaux élevés continueront de mettre la pression sur les marchés. Le mois d’octobre, historiquement marqué par certaines chutes spectaculaires, pourrait être paradoxalement favorable aux investisseurs en actions. Un cycle de publications bien orienté, une pause dans la hausse des taux et une éclaircie dans le conflit au Moyen-Orient peuvent selon nous, individuellement ou concomitamment, relancer une dynamique de rallye de fin d’année. La question restera de l’ampleur de la hausse à un moment où l’écart de performances entre les valeurs de l’IA et les autres valeurs des indices ne semble cesser de se creuser. A titre indicatif, l’indice S&P 500 US équipondéré vient d’afficher en septembre une sous performance de 4,6% par rapport à l’indice S&P 500, tiré vers le haut par les grands acteurs de la Tech.

Nous avons accompagné le mouvement en cours et accru la pondération des valeurs de la Tech tout en maintenant une approche sainement multi thématique. Un rallye pourrait avoir un impact majeur sur certaines valeurs délaissées.
Aller plus loin pour plus de performances !

Aller plus loin pour plus de performances : une phrase qui décrit bien notre philosophie de gestion et qui fait partie intégrante de notre état d’esprit.

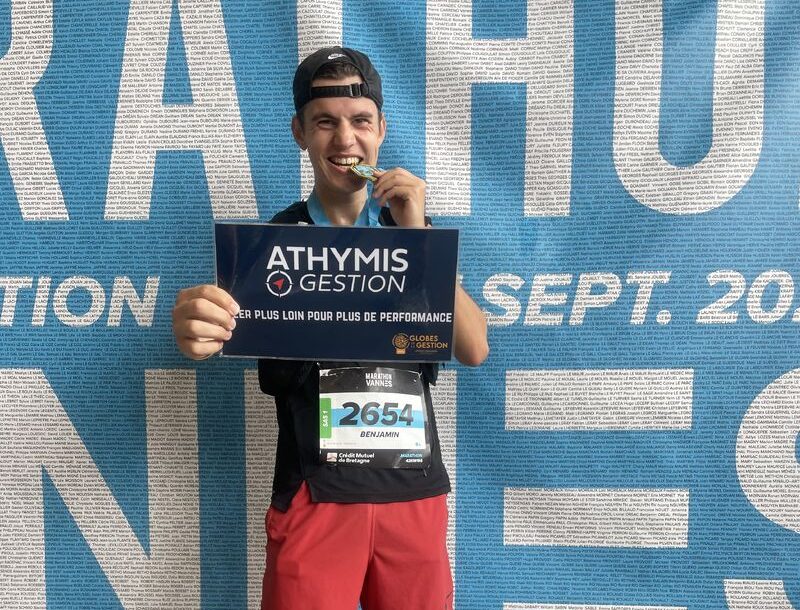
C’est ainsi que, la semaine dernière, notre super stagiaire, Benjamin Le Calvez, a terminé son premier marathon.

Benjamin complète le Marathon de Vannes en 3h36 et est fier de représenter Athymis Gestion lors de cette course.


Oscillations… L’hebdo Athymis Gestion

« L’homme d’affaires qui ne regarde que les bénéfices actuels est comme un conducteur qui ne regarde que le capot de sa voiture. » – Philip Fisher

Les principaux indices sont restés plutôt stables au cours de la semaine et ce alors que les rendements des obligations du Trésor ont bondi. L’évolution des marchés du pétrole et du gaz sont restés au centre de l’attention des investisseurs. Le sommet entre le président Xi Jinping et le président Trump a finalement peu apporté sur le plan géopolitique.

Les taux à long terme ont continué de progresser cette semaine avec un 10 ans US qui termine la semaine à 5,16% contre 5,01% en fin de semaine dernière, des niveaux inconnus depuis près de 20 ans. Cette hausse des taux impacte les grandes places de marchés avec un 10 ans français à 4,67%, un 10 ans allemand à 3,60% et un 10 ans japonais à 3,07%.

Témoin de la vigueur de l’économie américaine, l’indice PMI manufacturier américain est ressorti à 57,0, un chiffre nettement au-dessus des 53,6 attendus et des 53,9 constatés il y a un mois.

Le dollar a continué de s’apprécier cette semaine avec un EUR/USD en baisse de 0,81%. Des rumeurs de négociations au Moyen-Orient permettent une baisse du cours de pétrole. Le baril de WTI perd 3,8% sur la semaine, à 92,44 dollars.

Malgré le faste affiché, la visite de Xi Jinping à Washington aura peu apporté à l’exception de la prolongation de la trêve commerciale entre les États-Unis et la Chine, mais de manière limitée jusqu’au 10 janvier seulement. De nouveaux rendez-vous entre les dirigeants ont été fixés. A noter, les deux parties ont décidé d’établir un dialogue sur les risques et atouts de l’intelligence artificielle.

Sur la semaine, le CAC 40 s’apprécie de 0,2%, l’indice S&P 500 progresse de 1,2% et le Nasdaq bondit de 2,1 %.

USA

L’indice de confiance du consommateur de l’Université du Michigan ressort à 48,1 contre 47,8 attendus et 51,7 il y a un mois.


Europe

L’indice PMI composite de la zone euro bondit à 53,1 en septembre contre 52,0 en août et 51,7 attendus. Il s’agit du niveau le plus élevé depuis avril 2023.

Sociétés

Costco affiche un CA en hausse de 11%, un chiffre au-dessus des attentes. Le bénéfice par action dépasse aussi les estimations des analystes. Les ventes à magasins comparables sont en hausse de 9,4%. Les ventes en ligne bondissent de 19,5 %. A noter : les revenus issus des cotisations d’adhésion ont augmenté de 7,3 % sur un an pour atteindre 1,5 milliard de dollars.


A venir

La semaine prochaine sera relativement riche en statistiques économiques. Les statistiques d’emploi mensuels US, publiées vendredi, confirmeront ou non la récente vigueur de l’emploi qui, avec 162 000 créations de postes en août, étaient près du triple des chiffres attendus.

Nos fonds se sont relativement bien comportés ces derniers jours. Les récentes oscillations sectorielles invitent à éviter les « portes de saloon » et à se concentrer sur les dossiers les plus solides, tout en continuant d’explorer les thématiques de long terme. Au risque de nous répéter, certains replis nous semblent exagérés, de bonnes raisons d’en profiter !

La Fed serre la vis… L’hebdo Athymis Gestion

« La sérénité, c’est accepter ce que l’on ne peut pas changer, avoir le courage de changer ce que l’on peut, et la sagesse de distinguer les deux. » – Marc Aurèle

La semaine a été complexe pour les marchés globaux.

Les appels conjoints de Dario Amodei, CEO d’Anthropic, et Sam Altman, d’Open AI, pour réguler le rythme de développement de l’intelligence artificielle, appels approuvés par Elon Musk et Demis Hassabis de Google Deepmind, ont mis la pression sur les valeurs de l’IA en début de semaine.

Comme largement attendu, la Fed a révisé ses taux directeurs à la hausse mercredi, et ce pour la première fois depuis 2023. Mercredi le vote a été unanime et a par ailleurs démontré que 16 sur 18 des membres du FOMC anticipaient une nouvelle hausse des taux d’ici la fin de l’année.

Conséquence directe, le dollar s’est nettement apprécié avec un EUR/USD en baisse de 0,98% sur la semaine.

La courbe des taux s’est aplanie, le 2 ans US terminant la semaine à 4,78% contre 4,63% à la fin de la semaine dernière. Le 10 ans US, quant à lui termine la semaine à 5,01% contre 5,33% à la fin de la semaine dernière.

L’expansion du conflit au Moyen-Orient a porté ponctuellement le cours du baril de WTI au-dessus des 106 dollars avant un repli à 99,5 dollars en fin de semaine.

 La banque centrale du Japon a comme prévu remonté ses taux directeurs à 1,25% pour faire face aux pressions inflationnistes. Il s’agit des taux directeurs les plus élevés en plus de trois décennies.

Sur la semaine, le CAC 40 chute de 1,4%, le S&P 500 perd 0,1% et le Nasdaq s’apprécie de 0,7 %.


USA

La production industrielle se replie de 0,3% en août contre une hausse de 0,2% en juillet et une progression de 0,3% attendue par les économistes.

Les ventes de détail bondissent de 1,2%, un chiffre nettement au-dessus des 0,8% attendus par les économistes et des -0,5% constatés le mois précédent.


Europe

En France, les prix à la consommation progressent de 2,6% sur un an en en août, contre 2,4% en juillet. Le chiffre est au plus haut depuis mai. 


Asie

En Chine, la production industrielle progresse de 5,2% sur un an en août contre 4,5% en juillet et 4,8% attendus.

Les ventes de détail progressent de 0,4% sur un an en août, un chiffre sous les 0,7% attendus mais contre une baisse de 0,6% en juillet. Le taux de chômage progresse à 5,3% contre 5,2% le mois précédent.


Sociétés

Pas de publications pour les valeurs de vos fonds cette semaine.


A venir

La semaine prochaine sera relativement pauvre en statistiques économiques et en publications d’entreprises à l’exception de Costco pour le fonds Ahymis Millennial.

La géopolitique prendra le relai avec de réelles inquiétudes renouvelées quant à la situation au Moyen-Orient et en Ukraine et leur impact sur les prix de l’énergie.

La visite du Président Xi Jinping aux USA sera très commentée, les thèmes attendus sont nombreux, incluant la régulation de l’IA, les tarifs douaniers, les conflits armés en cours, la situation à Taiwan… Les surenchères de l’administration Trump avant les élections de « midterm » du 3 novembre seront par ailleurs à surveiller.

Les mega caps de croissance se sont distinguées cette semaine, des dossiers largement présents dans nos fonds. Bruits de bottes obligent, les valeurs de la défense affichent des performances positives cette semaine dans le fonds Athymis Industrie 4.0. Malgré la hausse des taux, la récente compression des PE crée selon nous des opportunités sur des thématiques de long terme largement intactes… il est selon nous urgent de rester sereins face à l’accélération des rotations en cours.

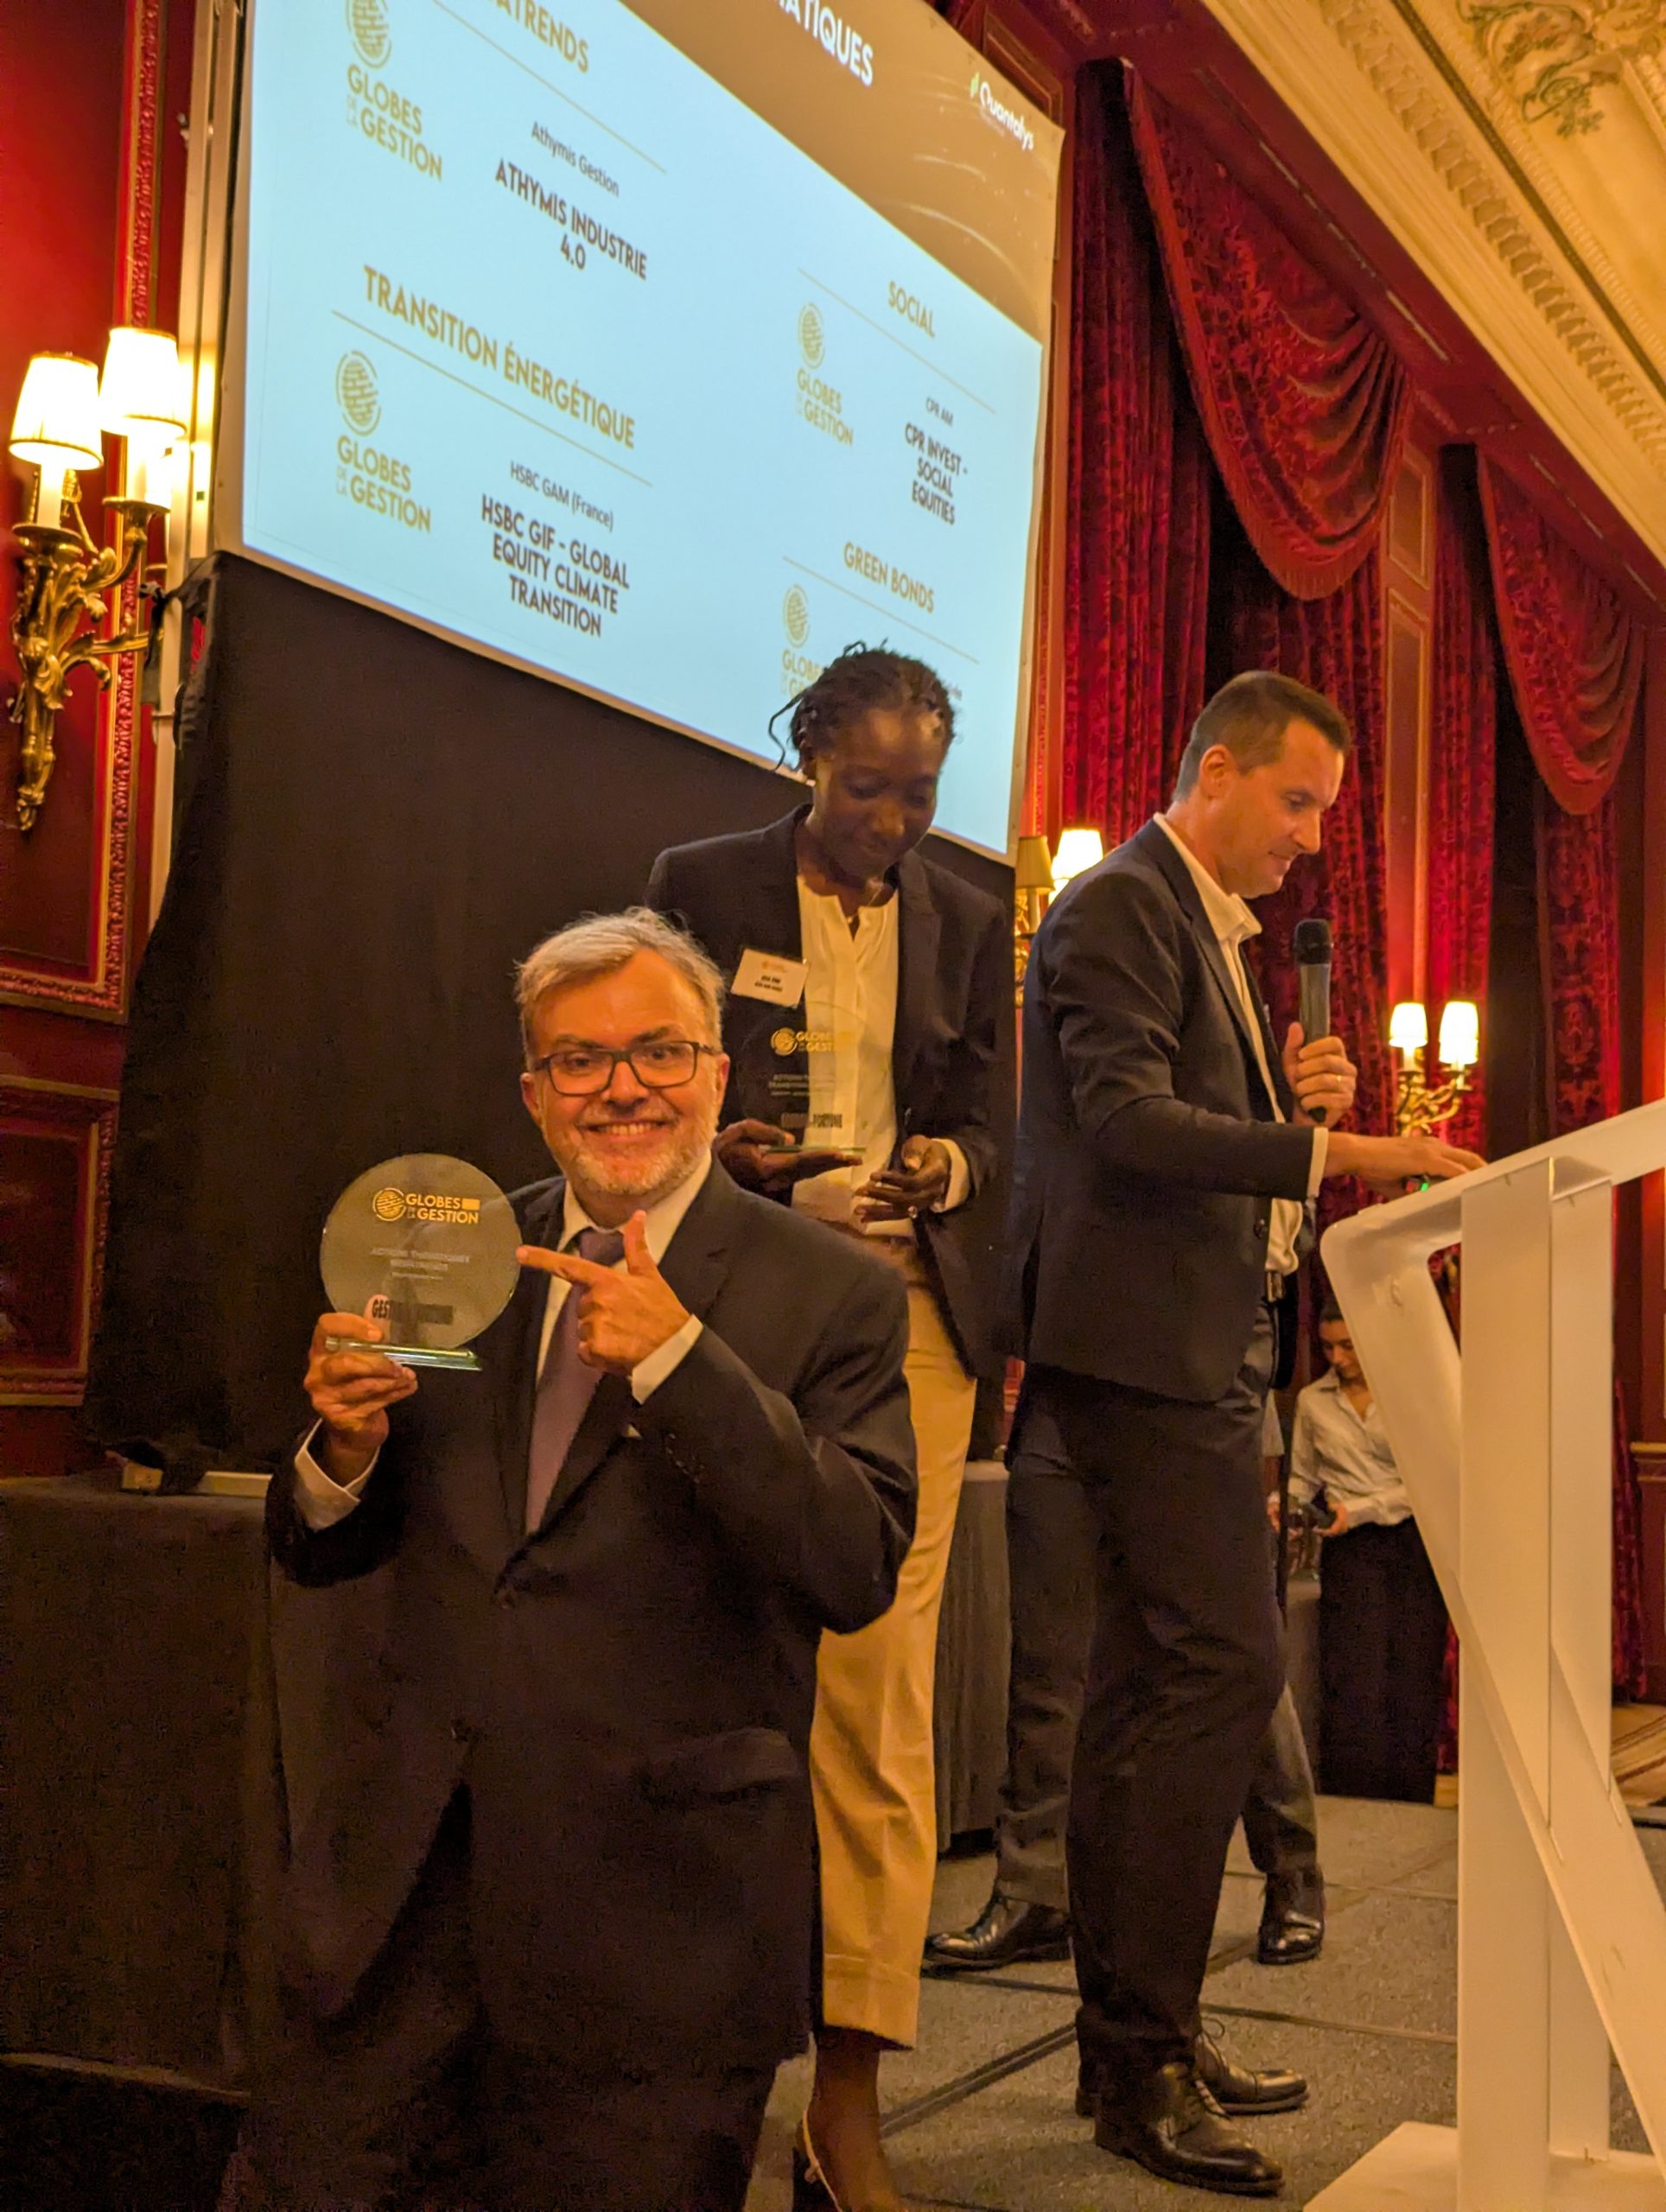
Athymis Gestion récompensé aux Globes de la Gestion 2026 !

Chers partenaires,

Nous sommes heureux de vous annoncer qu’ATHYMIS INDUSTRIE 4.0 (FR0013358793) a été distingué lors des Globes de la Gestion 2026, en obtenant la 1ère position de la catégorie Actions Thématiques : Megatrends.

Cette reconnaissance récompense la constance de notre gestion et la pertinence de la thématique portée par le fonds depuis son lancement, autour des grandes transformations industrielles et technologiques.

Sur les 3 dernières années, ATHYMIS INDUSTRIE 4.0 affiche une performance cumulée de +71,37% (soit +20,59% annualisé), pour une volatilité de 16,09% et un ratio de Sortino de 1,6 sur la période. La performance depuis la création est de 118,76% au 16/09/2026.

*Performances de la part P. Part P créée le 22/01/2019. Les performances passées ne préjugent pas des performances actuelles et futures. Merci de bien lire les documents de référence des fonds avant d’investir. Investir présente des risques.

Nous tenons à remercier nos souscripteurs et partenaires pour leur confiance, qui nous permet de poursuivre cette gestion de conviction sur le long terme.

Nous restons bien évidemment disponibles pour toute demande d’information complémentaire.
Bien cordialement,
L’équipe Athymis Gestion

Place à la Fed ! L’hebdo Athymis Gestion

« Don’t fight the Fed » – expression attribuée à Martin Zweig

Semaine difficile pour les marchés globaux impactée défavorablement par la hausse des prix du baril et des taux.

Malgré un repli vendredi, le prix du baril de pétrole a continué sa hausse avec un WTI à 99,9 USD en hausse de 9,3% sur la semaine, le baril de Brent dépasse les 100 dollars à 104,6 dollars le baril. Rappelons que le WTI était proche des 70 USD début juillet et de 113 USD début avril.

Les taux longs ont continué de se tendre avec un 10 ans US qui termine la semaine à 4,97%.

En Europe, la BCE a, comme prévu, relevé ses taux directeurs de 25 points de base.

Aux USA, les prix à la production (indice PPI) ont progressé de 5,4% sur un an en août contre 4,8% en juillet. L’indice d’inflation CPI US est ressorti vendredi en hausse de 3,4% sur un an en août, un chiffre au niveau des 3,4% constatés en juillet.  Ces chiffres en ligne avec les attentes ont permis un rebond notable des marchés vendredi.

Sur la semaine, le CAC 40 perd 1,2%, l’indice S&P 500 se replie de 0,8% et le Nasdaq de 0,7%.

USA
L’indice de confiance du consommateur de l’Université du Michigan ressort à 47,8 en septembre contre 51,7 en août et 55,2 en juillet. Des chiffres qui restent au-dessus du record au plus bas de 44,8 constatés en mai 2026.


Europe

Le PIB de la zone euro croît de 0,6% au deuxième trimestre de 2026. Un chiffre à comparer à la croissance de 1,2% constatée au deuxième trimestre de 2025.

La production industrielle allemande chute de 1,1% en juillet, un chiffre sous les 0,1% de croissance attendue.

Asie

En Chine , l’indice d’inflation CPI ressort en hausse de 0,8% sur un an contre 0,5% en juillet. L’indice des prix à la production (PPI) progresse de 3,8% sur un an au-dessus des 3,5% constatés en juillet.

Sociétés

Pas de publication pour les valeurs de vos fonds cette semaine

A venir

La Fed se réunit mercredi 16 septembre et pourrait décider d’une hausse des taux directeurs après les récents chiffres d’inflation. L’outil CME Fedwatch prévoit dorénavant à 88% une hausse des taux de 25 points de base contre 59% la semaine dernière.

L’entrée dans un cycle de hausse des taux n’est en théorie pas favorable aux marchés d’actions. Ceci étant, les statistiques post hausse des taux pour les actions ne sont pas si défavorables. Selon Goldman Sachs, le S&P 500 a généré un rendement moyen sur 3 mois de -2 % au début de sept cycles de hausse au cours des dernières décennies mais, le S&P 500 a généré un rendement moyen de +9 % au cours des 12 mois suivant la première hausse. Rappelons que les bénéfices des entreprises ainsi que leurs bilans sont solides et la volatilité à venir nous semble source d’opportunités. Les choix sectoriels seront clés.

L’évolution du conflit au Moyen-Orient sera aussi suivie à un moment où le transport de pétrole pourrait être paralysé après l’attaque d’un pipeline en Arabie Saoudite et la prise contrôlée par les Houthis du détroit de Bab-el Mandeb.

Nous surveillerons par ailleurs la dynamique du côté des investissements dans l’IA. Après plusieurs dérapages de l’IA, Dario Amodei, PDG d’Anthropic, a démandé le 12 septembre de ralentir volontairement la course à l’IA, et s’est s’engagé unilatéralement à donner à des évaluateurs indépendants un accès aux modèles. Sam Altman d’OpenAI a répondu publiquement qu’il était d’accord, Elon Musk et Demis Hassabis (Google DeepMind) ont aussi approuvé l’idée. Par ailleurs Open AI vient d’annoncer le report de son IPO à 2027.

En attendant la Fed… L’hebdo Athymis Gestion

« Il y a eu trois grandes inventions depuis le début des temps : le feu, la roue et la banque centrale. » – Will Rogers

Les regains de tensions autour du Golfe Persique ont contribué à une forte hausse du prix du baril cette semaine. Le WTI progresse de 9,4% à plus de 91 dollars le baril.

Les très attendues statistiques d’emploi US ont surpris avec la création de 162 000 emplois en août, un plus haut sur cinq mois et à rapprocher des 21 000 créations de juillet. Le taux de chômage reste stable à 4,1%.  

Les taux à 10 ans se sont de nouveau tendus avec un 10 ans US à 4,78%, au plus haut depuis 2008. Le 30 ans US termine la semaine à 5,24%.

Les déclarations du Gouverneur de la Fed, ChristopherWaller, laissant envisager le maintien du statu quo pour les taux directeurs ont permis une accalmie en fin de semaine. 

En Europe, l’inflation dans la zone euro est ressortie à 3,3% en août contre 2,9% en juillet et 3,3% attendus. A noter, les valeurs françaises et particulièrement les valeurs domestiques sont restées sous pression cette semaine. Les impasses sur budget français et les déclarations des candidats à la présidentielle de 2027 continuent de peser.

Sur la semaine, le CAC 40 perd 1,5%, le S&P 500 est stable et le Nasdaq progresse de de 0,4%.


USA

L’indice ISM PMI manufacturier ressort à stable à 54,6 en aout contre 55,6 en juillet et 55,2 attendus.

L’indice ISM PMI des services ressort à 55,4 contre 54,2 attendus et 54,1 le mois précédent.


Europe

L’indice PMI manufacturier de la zone euro progresse à 52,7 en août contre 51,9 en juillet, un chiffre au plus haut depuis mai 2022.


Asie

L’activité manufacturière chinoise se contracte pour le deuxième mois consécutif en août avec un indice PMI sous la barre des 50 à 49,8 en août contre 49,2 en en juillet, un chiffre au-dessus des 49,5 attendus.


Sociétés

Medtronic affiche une croissance organique de 13.7% soit 2.3% au-dessus du consensus. Le management fait état d’un volume de procédures très sain à travers tous ses verticaux et géographies. La guidance est relevée.

La publication de Broadcom au troisième trimestre est solide, avec un chiffre d’affaires en hausse de 86% sur un an et légèrement supérieur au consensus. Le principal moteur de cette croissance reste l’activité liée à l’intelligence artificielle, en progression spectaculaire de 221% sur un an. Pour le quatrième trimestre, Broadcom vise 34,8 Md$ de chiffre d’affaires, un chiffre légèrement inférieur aux 35 Md$ attendus par le marché.


A venir

La semaine prochaine sera réduite à 4 jours aux USA pour cause de Labor Day lundi. L’indice d’inflation CPI US, publié vendredi sera très suivi à quelques jours de la réunion de la Fed du 16 septembre. Rappelons que le dernier chiffre sorti pour juillet indiquait une inflation à 3,4% contre 3,5% en juin.

 Les rotations continuent avec des valeurs du secteur de l’énergie, de la santé et les financières de nouveau en verve cette semaine. A l’opposé, les valeurs de la consommation courante, le secteur des matériaux et les industrielles ont été à la peine. 

Sur un mois de septembre historiquement défavorable aux marchés d’actions, nous maintenons un biais prudent à court terme à l’approche de la réunion de la Fed du 16 septembre notamment. Les prochaines semaines devraient rester sportives à l’approche des élections de Midterm US. Ceci étant, le cycle de publications trimestrielles qui vient de s’achever avec Broadcom pour les valeurs de vos fonds a été excellent, confirmant de nouveau la pertinence de plusieurs de nos thématiques sur le long terme.

Naviguer à vue ? L’hebdo Athymis Gestion

« Prediction is very difficult, especially if it’s about the future. » — Niels Bohr

Les marchés d’actions globaux ont évolué de façon disparate dans une semaine marquée par des chiffres d’inflation US très légèrement au-dessus des attentes, des résultats trimestriels de Nvidia au-dessus des attentes et des déclarations de Kevin Warsh, nouveau président de la Fed, laissant plutôt envisager une hausse des taux directeurs US à court terme.

En début de semaine, les USA ont mis en place de nouveaux tarifs douaniers pour le Canada, entrainant une réplique immédiate d’Ottawa.

Nvidia a publié des résultats trimestriels très largement supérieurs aux attentes, confirmant que la demande liée aux infrastructures d’intelligence artificielle reste extrêmement soutenue. Le chiffre d’affaires ressort ainsi en hausse de plus de 100% sur un an.

Les actions américaines ont oscillé vendredi après les déclarations de Kevin Warsh lors du symposium de Jackson Hole, insistant sur les risques inflationnistes U.S.

Conséquence directe, les taux courts US se sont tendus avec un 2 ans US à 4,35% vendredi contre 4,23% à la clôture de jeudi. Les investisseurs anticipent dorénavant majoritairement une hausse des taux directeurs le 16 septembre prochain. L’euro perd 0,82% contre dollar sur la semaine.

L’indice d’inflation PCE, favorisé par la Fed dans ses prises de décisions, est ressorti en hausse de 0,2% en juillet sur un mois et en hausse de 3,7% sur un an. Des chiffres légèrement au-dessus des attentes. 

Le baril de pétrole a repris son mouvement à la baisse avec un WTI en repli de 4,2% à 83,44 dollars le baril.

Sur la semaine, le CAC 40 perd 1%, le S&P 500 progresse de 0,5% et le Nasdaq de 0,9%.

USA

L’indice de confiance de l’Université du Michigan baisse à 51.7 en août contre 55,2 en juillet, un chiffre au-dessus des 51 attendus mais qui reste nettement au-dessus du plus bas historique à 44,8 constaté il y a trois mois.

Europe

En Allemagne, l’indice IFO du climat des affaires progresse à 88.8 en août contre 86,7 en juillet et 87,2 attendus.

Asie

 Au Japon, l’indice CPI progresse à 1,9% en août contre 1,8% en juillet. 


Sociétés

Nvidia a publié des résultats trimestriels très largement supérieurs aux attentes, confirmant que la demande liée aux infrastructures d’intelligence artificielle reste extrêmement soutenue. Le chiffre d’affaires est en hausse de plus de 100% sur un an. Le bénéfice net a plus que doublé sur un an. Nvidia anticipe désormais une croissance de son chiffre d’affaires d’environ 70% sur l’exercice fiscal 2028, très supérieure aux attentes du marché qui tablaient sur environ +44%.

Heico publie un excellent trimestre, avec un chiffre d’affaires en hausse de 23,1%. Le bénéfice par action progresse de 32,5% sur un an. Heico indique que son pipeline d’acquisitions est «incroyablement fourni».

Williams-Sonoma publie un T2 solide, supérieur aux attentes, avec une croissance qui reste dynamique malgré un environnement marqué par les droits de douane. Le groupe relève sa guidance 2026.


A venir

Les chiffres d’emploi mensuel US publiés vendredi seront très suivis cette semaine après la récente faiblesse constatée.  Les résultats de Broadcom seront aussi suivis dans le sillage de la publication de Nvidia. Rappelons que le secteur des semi-conducteurs a chuté de 17% en juillet et rebondi d’un modeste 2% en août.

Les récentes publications du monde du logiciel, infirmant le concept de « SaaSpocalypse », à savoir un effondrement du secteur face à l’IA, nous ont invité à nous réexposer au secteur, prolongeant ainsi nos efforts de diversification.

Les prochaines semaines pourraient être délicates, une potentielle hausse des taux directeurs US pourrait en effet refroidir les ardeurs des investisseurs, et ce même si la consommation reste bien orientée et le cycle de publications récent a été favorable. Nous resterons vigilants mais n’hésiterons pas à nous renforcer sur des dossiers sur-sanctionnés.


Superbe rentrée à tous ! Aux grands et surtout aux petits !

La dette en vedette ! L’hebdo Athymis Gestion

« Bénis sont les jeunes, car ils hériteront de la dette nationale. » – Herbert Hoover

Semaine de repli pour les grands indices d’actions globaux avec en point d’orgue un regain de tension sur le thème de la dette publique.

Les taux longs US se sont appréciés cette semaine avec un 30 ans dépassant ponctuellement les 5,31% quasiment au plus haut sur les 20 dernières années et un 10 ans terminant la semaine à 4,73%. Il faut dire que la dette publique US a dépassé le seuil des 40 trillions de dollars pour la première fois cette semaine. Le phénomène de hausse des taux longs est global, porté par des anticipations d’inflation et des niveaux de dette publique très élevés. Le 10 ans japonais atteint des plus hauts sur 30 ans et le 10 ans français atteint des niveaux inconnus depuis 2008 en terminant la semaine à 4,13%.

Afin de contrecarrer la hausse des taux, le Secrétaire au trésor US Scott Bessent a annoncé le doublement des rachats d’obligations par le trésor US. Une initiative qui cible les taux à 10, 20 et 30 ans. Ces annonces ont eu finalement peu d’impact sur les marchés de taux. L’action de Scott Bessent a plutôt inquiété et fait renaître le spectre de la mise en place d’une politique de « debasement », baisse volontaire du dollar. L’euro reprend sa hausse contre dollar, l’EUR/USD progresse de 0,92% sur la semaine. L’or rebondit de 5% à 4,661 dollars l’once. Les cryptos rebondissent fortement avec un Bitcoin en hausse de 22% sur la semaine, un mouvement accéléré par des déclarations favorables de Donald Trump.

En raison des regains de tension au Moyen-Orient, le baril de pétrole WTI gagne 5,2% sur la semaine à 86,6 dollars le baril.

Les publications des distributeurs US présents dans vos fonds ont été favorables cette semaine, à l’instar de Target ou Ross Stores. En revanche, l’indice SOX des semi-conducteurs reprend sa chute et perd 5,45% sur la semaine.

Sur la semaine, le CAC 40 perd 1,8%, le S&P 500 se replie de 1,4% et le Nasdaq chute de 2%.


USA

L’indice S&P flash PMI des services progresse à 56,8 au plus haut sur 20 mois et contre 54,6 en juillet et 53,9 attendus.

Europe

L’indice d’inflation CPI de la zone euro progresse de 2,9% sur un an en juillet contre 2,8% en juin. L’indice “core” progresse de 2,5% sur un an contre 2,4% en juin avec un indice stable sur un mois.

Asie

En Chine, le chômage des jeunes dans les zones urbaines progresse à 17,9%, au plus haut depuis août 2025 et contre 14,9% en juin.


Sociétés

Publications au-dessus des attentes cette semaine pour les valeurs de vos fonds.

Amer Sports publie un T2 2026 très solide, avec une croissance et une rentabilité largement supérieures aux attentes. Le management relève sa guidance 2026.

Target publie un T2 2027 solide, supérieur aux attentes, confirmant les effets de son plan de redressement. La société relève sa guidance annuelle.

Ross Stores publie un très solide T2, largement porté par une forte dynamique commerciale et un effet positif des remboursements de droits de douane. Ross Stores relève fortement sa guidance annuelle et accélère également son expansion avec 115 ouvertures de magasins prévues cette année.

Deere publie un T3 2026 encourageant, avec un retour à la croissance des résultats après plus de dix trimestres de baisse. Le BPA progresse de 7% tandis que le chiffre d’affaires augmente de 5%, marquant un quatrième trimestre consécutif de croissance des ventes.


A venir

Les résultats trimestriels de Nvidia, publiés mercredi, seront très suivis pour percevoir la dynamique de l’IA. La publication de l’indice d’inflation PCE, indice favorisé par la Fed dans ses prises de décisions, est aussi très attendue.

Comme tous les ans les investisseurs auront les yeux tournés vers le symposium de banquiers centraux US de Jackson Hole avec une première intervention du nouveau Président de la Fed Kevin Warsh vendredi.

Notre exposition très courte sur la courbe des taux est favorable au fonds Athymis Patrimoine dans un contexte délicat pour les investisseurs obligataires.

Le cycle de publication s’approche de la fin avec un bilan favorable pour les valeurs de vos fonds dans un contexte de nervosité du côté des investisseurs. Face à ces regains de volatilité, nous continuons d’adopter une approche équilibrée et multi secteurs dans nos fonds et à chercher (et trouver !) des idées hors des sentiers battus.

Belle rentrée à tous !